 |
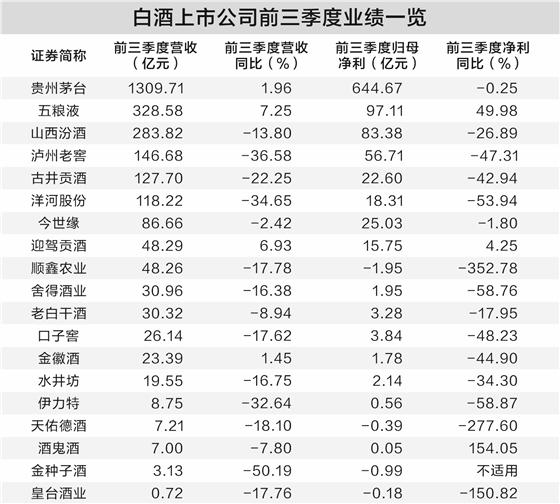
| 数据来源:公开信息 唐强/制表 |
证券时报记者 唐强
近日,19家主流白酒上市公司2026年三季报披露完毕,行业仍处在业绩寻底阶段,渠道库存优先出清,板块内部分化持续拉大。
数据显示,前三季度19家白酒上市企业合计营收约2655.09亿元,同比下滑7.64%;合计净利润约973.65亿元,同比下滑9.44%。
三季报印证了行业深度调整的现状:多数酒企主动控货,放弃短期规模来清理渠道库存。近期白酒板块股价反弹属于预期修复,多位市场人士认为,白酒行业基本面反转仍要等待春节旺季验证,机会集中在头部企业,行情有先后,阶段性反弹不等于趋势反转。
主动去库存成行业共识
三季报显示,行业整体业绩收缩,压力沿着价格带逐级向下传导。
超高端阵营里,贵州茅台是唯一保持正增长的企业。前三季度,公司营收1309.71亿元,同比增长1.96%;净利润644.67亿元,同比微降0.25%。单看第三季度,贵州茅台业绩重回增长轨道,营收402.67亿元、净利润199.51亿元,同比分别上涨3.08%、3.78%。期末,公司经营现金流净额840.59亿元,同比大增120.07%。
贵州茅台业绩增长来自渠道结构改革,直销渠道快速放量,直销与批发份额完成反转。前三季度,茅台直销收入737.74亿元,营收占比升至56.36%;批发渠道收入收缩至571.2亿元。其中,“i茅台”自营平台不含税营收585.62亿元,同比暴涨361.4%,占总营收超四成,对冲了代理渠道的下滑压力。
此外,其余全国高端酒集体主动收缩,执行“控量挺价”策略。第三季度单季,五粮液营收44.42亿元,同比下滑37.7%,净利润9.58亿元,下滑48.3%;泸州老窖营收41.95亿元,同比下滑37.1%,净利润13.32亿元,同比下滑57%。
区域龙头业绩分化明显。山西汾酒稳居行业第三,前三季度营收283.82亿元、净利润83.38亿元;第三季度单季营收73.38亿元、净利润18.99亿元,虽同比回落,但盈利规模仍位居行业第二。古井贡酒第三季度营收26.39亿元,小幅增长3.69%,但净利润仅0.95亿元,同比下降68%,销售费用率抬升侵蚀利润。洋河股份调整力度较大,第三季度营收12.81亿元,同比下滑61.1%,当期净利润亏损7.71亿元,由盈转亏。
与此同时,今世缘、迎驾贡酒依托本土基地市场实现逆势量利双增,成为板块内少有的增长标的。今世缘第三季度营收22.3亿元,同比增长15.54%,净利润4.22亿元,增幅为31.59%;迎驾贡酒第三季度营收14.13亿元,增长4.25%,净利润4.14亿元,增长8.58%。
多家企业在业绩会上强调,业绩下滑并非终端需求崩塌,而是主动控货、消化渠道库存的结果。
泸州老窖表示,今年以来,公司主动控货、优先消化渠道库存,伴随渠道库存状况修复,板块有望逐步改善。今年三季度末,公司合同负债23.16亿元,较期初减少10.51亿元,主动放缓回款,减轻经销商资金压力。
水井坊三季度中档酒收入下滑39%,公司管理层表示,此为“阶段性库存调整”,会根据消费者需求变化动态调整产品策略;期末合同负债环比增加2.1亿元,回款节奏逐步企稳,四季度将按计划发货备战春节。
今世缘明确提出,2026年确保渠道库销比有减无增,不为短期业绩向渠道过度压货,高库存区域优先去化,优化渠道结构。
酒类分析师蔡学飞表示,三季度业绩是企业主动去库存与行业筑底叠加的结果。当前,白酒行业正从B端压货模式转向C端开瓶动销,价盘逐步企稳、报表利空出尽是积极信号,但终端动销尚未回暖,不是行业拐点反转。虽然账清了、价稳了,但动销还没热,真正是否触底,接下来还要看春节旺季真实开瓶率、渠道回款质量等指标。
多元打法寻找增长点
财报之外,行业更核心的命题是:周期调整之下,哪些企业能够站稳脚跟。
中国酒业分析师肖竹青认为,当前消费疲软、居民收入预期偏弱,酒企普遍放弃短期压货冲业绩,重心转向帮助经销商去库存、提升终端开瓶率。
大浪淘沙之下,不是所有酒企都能扛住周期,他将突围企业分为四类:一是贵州茅台、五粮液、山西汾酒这类香型龙头,牢牢占据消费者心智,拥有定价权、稳定的基本盘和品牌壁垒,抗周期能力最强;二是梅见、果立方这类新消费品牌,依靠社交新场景触达年轻群体,形成十亿级规模;三是光良等光瓶酒品牌,主打高性价比,靠透明定价赢得大众市场;四是渠道龙头和名牌基酒酒厂联合打造的高性价比产品,例如酒仙网联合四川省文君井集团推出的联名款。
肖竹青对证券时报记者表示,白酒行业调整的本质是价值回归,要么占领最高端的品牌心智,要么精准抓住细分场景,要么给到物超所值的酒体体验,这样才有机会活下来、跑出来。
高端龙头穿越周期的核心打法,就是守住价盘、深耕C端。山西汾酒开启渠道整治,清退窜货乱价的低效经销商,对低价引流的商超断供,配套窜货回购机制;同时将返利后置,依托数字化追溯体系,把考核指标从进货打款转为终端开瓶。三季度,青花系列批价保持平稳,42度青花30销量增长超三成,53度青花25销量实现翻倍。
次高端商务场景持续萎缩,百元大众价位带成为区域酒企的防守阵地。业绩说明会上,迎驾贡酒总经理杨照兵表示,在存量博弈中谋求高质量发展,公司当前主销100元至300元价格带产品,主推300元至500元价格带产品,国庆、中秋双节期间整体动销符合预期。
蔡学飞总结,高端名酒依靠品牌稀缺性与直营控量,礼赠刚需托底,库存先稳;次高端绑定商务宴请,叠加前期投机库存积压、价格倒挂,去库存进度最慢;区域名酒依靠本土宴席刚需、百元自饮市场和基地精耕,动销更有韧性。库存去化快慢,不取决于品牌名气,而看开瓶场景与真实动销。
尚待旺季市场验证
基本面持续承压,二级市场却迎来一轮估值修复,三季报窗口期白酒板块多只个股大涨,皇台酒业连续四日涨停,古井贡酒、迎驾贡酒、泸州老窖相继触及涨停。
针对业绩与股价背离,蔡学飞表示,核心不是看当期利润,而是市场在对于出清尾声预期与行业筑底信号的积极反馈。行业处于磨底后期,价盘、库存逐步筑底,财报数据正在向真实动销收敛。当前,酿酒板块市盈率处于近十年低位,叠加市场资金高低切换进低估值高现金流防御资产,“报表利空”落地成为估值修复的催化剂。
资金敢于抢跑,另一重底气来自头部酒企锁定的股东分红承诺。贵州茅台承诺年度现金分红不低于净利润75%;五粮液实行70%分红比例、200亿元保底的双重底线;泸州老窖逐年提高分红比例,同时设置85亿元分红下限;山西汾酒分红底线为净利润65%;洋河股份承诺达标前提下分红比例最高可达100%,为全行业最高。
但蔡学飞判断,这非行业景气度反转,板块后续大概率是底部震荡修复,结构分化将大于普涨,而非触底反转。短期来看,三季报之后个股会进一步分化,贵州茅台等去库存出清较好的企业能扛住,多数酒企仍面临业绩压力。中长期看,四季度至明年春节,受益于低基数、低估值和库存去化,酿酒板块下行空间有限,但估值向上弹性,必须等待春节动销回暖的验证。
目前行业冷暖不均,飞天茅台多地动销保持双位数增长,批价稳定;大众宴席市场保持韧性;唯有次高端商务需求持续走弱,价格倒挂问题仍未解决。渠道模式已在转变,经销商不再囤货投机,转为小单补货、紧盯终端开瓶。
此外,肖竹青也认为,这只是预期修复带来的反弹,不等于基本面全面反转,行业整体还处在磨底筑底阶段。从时间节奏来看,市场现在是提前博弈2027年春节旺季的修复预期。真正的基本面拐点,要等到2027年春节旺季的动销数据、节后库存和批价来验证。如果春节旺季开瓶超预期、节后库存不反弹、价盘稳住,才有可能迎来行业整体性的基本面反转;如果旺季依然只是备货热闹、动销偏弱,那么行业还会继续在底部震荡、反复磨底。

- 白酒前三季度持续去库存 市场期待春节旺季修复行情 2026-11-05
- 玻璃行业持续磨底 多家上市公司谋转型 2026-11-05
- 传递价值认同与信心 多家公司披露回购计划 2026-11-05
- 机器人便利店24小时“打工” 具身智能求解落地真实场景 2026-11-05