 |
证券时报记者 陈见南
近日市场出现回调,上证指数跌破3900点大关。部分个股估值受到抑制,一些盈利能力较强的优质个股,市盈率回落至历史底部区间,叠加较高的股息率,中长期配置价值进一步凸显。
24只高股息绩优股估值跌至历史底部
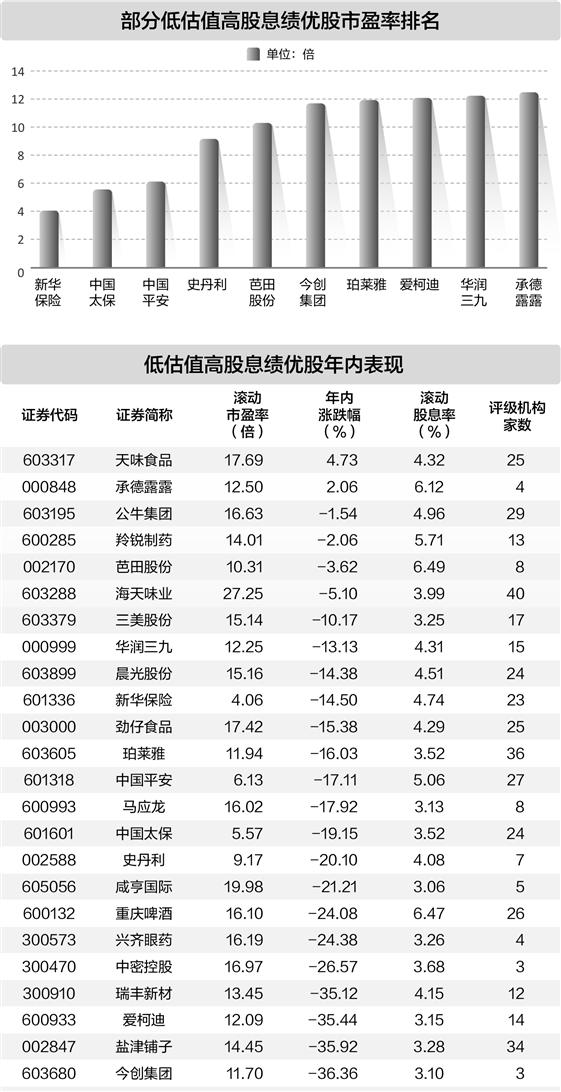
据证券时报·数据宝统计,在获得3家及以上机构评级,2025年扣非平均净资产收益率超10%个股中,合计有24只个股最新滚动市盈率分位数低至历史分位数1%以下,同时滚动股息率超3%。
梳理发现,上述个股具备以下三个特征:一是估值创新低个股行业分布较为集中,以消费板块个股居多,食品饮料、医药生物等板块合计有10只个股入选;二是年内股价回调幅度普遍较大,估值因回撤而进入较低区间;三是大部分个股上半年业绩表现稳健,部分个股因盈利增长导致估值下降,还有部分个股因为盈利降幅低于股价跌幅,导致估值进入较低区间。
从估值看,三只保险龙头股滚动市盈率均低至个位数,其中新华保险滚动市盈率4.06倍,为榜单最低,且估值创出历史新低。中国太保位居次席,市盈率5.57倍。中国平安市盈率6.13倍。东吴证券表示,保险业经营具有显著顺周期特性,未来随着经济复苏,负债端和投资端都将显著改善。当前板块估值处于历史低位,维持行业“增持”评级。
18股年内回调幅度超10%
从股息率来看,按照过去12个月分红计算,芭田股份股息率6.49%,位居第一。公司主要从事复合肥研发、生产和销售。上半年公司归母净利超过6亿元,同比增长超32%。公司去年发布了现金分红规划,2024年至2026年以现金方式累计分配的利润原则上不少于三个年度累计实现可供分配利润总额的60%。
重庆啤酒、承德露露等个股滚动股息率均超6%。其中,重庆啤酒2022年至2025年每年分红率均超98%。华创证券表示,中期看,公司高端化持续推进,多元化产品布局积极,有望率先把握多元化酒饮需求转型下的机遇。公司分红保持高位,2025年分红率98.3%,测算2026年股息率约5.8%,具备吸引力。
机构关注度方面,海天味业获得40家机构评级,居首。公司2025年底发布股东回报规划,2025年至2027年公司每年现金分红总额占当年归母净利润的比例不低于80%,不含特别分红(如有)。华创证券表示,公司为调味品行业龙头,健康产品、复调、新渠道等多方面领先对手,上半年短期需求与汇兑扰动盈利,中长期公司基本面仍处右侧。
市场回调背景下,上述24只个股中,18股年内回调幅度超过10%,仅天味食品、承德露露两只个股年内股价上涨。其中,天味食品增涨4.73%,居首,该股业绩暴增是其估值回落的主要原因,公司上半年营收同比增长近46%,归母净利同比翻倍增长。华西证券表示,公司作为复合调味品赛道头部企业,产品创新能力强、渠道扩张节奏快、供应链管理高效,随着行业集中度提升与品类渗透加深,有望持续扩大市场份额,成长空间广阔。
机构一致预期8股上涨空间超50%
上榜个股年内股价普遍承压,多家机构给出的目标价与当前股价存在明显差距。数据显示,咸亨国际、今创集团、爱柯迪、马应龙、瑞丰新材等8股机构一致预测目标价相比最新收盘价上涨空间超50%。其中,咸亨国际一致预测上涨空间达144.99%,居首;今创集团一致预测上涨空间超86%,位居次席;爱柯迪一致预测上涨空间接近85%,位居第三。
机构一致预期上涨空间较大的个股中,爱柯迪、马应龙等个股近期获得了机构评级。国信证券表示,爱柯迪是国内精密压铸龙头,海外及中大件业务持续放量及机器人等新兴业务加速落地,看好公司客户拓展及产品矩阵外延带动盈利改善。
西南证券、国海证券等机构发布了马应龙的研报。国海证券指出,马应龙聚焦肛肠健康领域,持续占领消费者心智,肛肠疾病发病率高,看好核心痔疮药品的长期增长,同时看好大健康产品卫生湿巾业务的协同延伸。
西部证券、华泰证券等机构发布了瑞丰新材的研报。西部证券表示,瑞丰新材是国内润滑油添加剂头部企业,内销国产替代、高端复合剂放量、国际核心客户拓展及新增产能建设构成中长期成长主线。

- 估值跌至历史底部 这24只高股息绩优股请留意 2026-09-16
- “双节”出游预订热度攀升 旅游板块10股全年业绩有望高增长 2026-09-16
- 全球首个AI脑机接口医疗器械标准落地 十五只概念股获机构密集调研 2026-09-16