 |
 |
| 图片来源:AI生成 |
证券时报记者 范璐媛
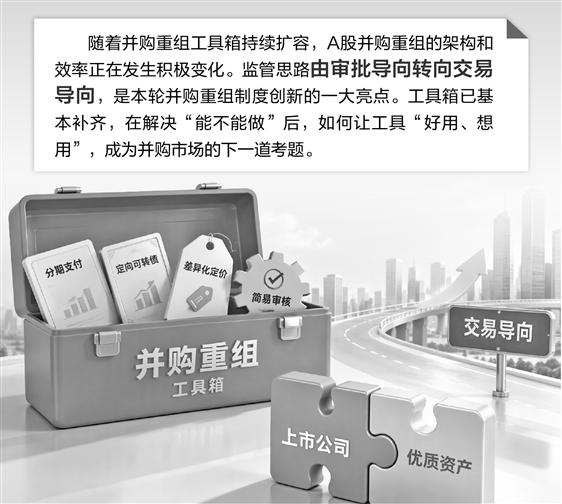
分期支付、定向可转债、差异化定价、简易审核、锁定期“反向挂钩”……随着并购重组工具箱持续扩容,A股并购重组的架构和效率正在发生积极变化。
两年前,“并购六条”提出提升支付与审核效率,随后修订后的《上市公司重大资产重组管理办法》(下称《重组办法》)正式实施,简易审核程序、股份对价分期支付、私募基金“反向挂钩”等机制相继落地,为持续活跃的并购市场提供了有力支撑。
南开大学金融学教授田利辉表示,监管思路由审批导向转向交易导向,是本轮并购重组制度创新的一大亮点。工具箱已基本补齐,在解决“能不能做”后,如何让工具“好用、想用”,成为并购市场的下一道考题。
创新支付工具
在传统现金和股份收购之外,定向可转债是本轮并购实践中的一项特色支付安排。它兼具债底托底与股性弹性,为企业的定价僵局提供了折中解。近两年,“现金+股份+可转债”的多元化组合支付模式日益受到青睐,三类工具搭配使用,可有效平衡各方利益。
华海诚科收购衡所华威70%股权是典型案例。11.2亿元总对价中,3.2亿元为现金对价,满足部分股东即时变现的诉求;3.2亿元为股份对价,绑定长期股东;4.8亿元通过发行定向可转债支付,未来可择机转股。近期普冉股份、日联科技等公司的并购方案也均采用了组合支付安排。
定向可转债还打破了过往辅助工具定位,成为部分交易的“主角”。今年8月,芯导科技并购瞬雷科技获证监会批复,在4.026亿元的总对价中,定向可转债对价2.76亿元,占比68.6%。这一方案大幅压低上市公司一次性现金支出,同时避免一次性大额发股带来的股权快速稀释。
“分期”是支付工具的重要突破。2025年5月修订的《重组办法》首次建立股份对价分期支付机制,将“一次注册、分期发行股份购买资产”的注册决定有效期延长至48个月,并允许“分期支付+业绩补偿”组合运用。
奥浦迈收购澎立生物100%股权于2025年12月注册生效,为“并购六条”以来首单采用股份对价分期支付机制的项目。该交易总对价14.51亿元,对标的公司控股股东及管理层团队采取“股份分期发行+业绩直接挂钩”的模式,股份分四期发行,根据每年业绩完成情况分期解锁。田利辉分析,分期支付与或有对价将一次性博弈改为分期兑现,直击高商誉减值与业绩补偿执行难两大顽疾。
北京大成律师事务所高级合伙人王杰表示,股份分期支付交易结构较为复杂,目前应用案例尚不多。“重组预案中需对多期发行条件、触发机制、业绩考核、锁定期以及减值联动安排作出约定,同时还要落实持续信息披露与督导,保障后续各期发行合规。该交易链条长,监管问询关注点多,中介机构的工作量与工作强度显著加大。”王杰说。
简易审核提升效率
《重组办法》新设重组简易审核程序,对符合条件的交易实行“2+5+5”快速审核:2个工作日内受理、5个工作日内完成审核、5个工作日内完成注册,把过去动辄数月的审核周期,压缩到两周量级。
在适用条件上,简易审核程序设置了市值和信披门槛,要求上市公司市值超过100亿元,信息披露质量评价连续两年为A,且交易不构成重大资产重组。
目前,A股已有两单通过简易审核程序实现重组的案例。中国神华1335.98亿元收购国家能源集团旗下12家核心企业股权,是A股最大规模的发股购买资产项目,也是简易程序的首单落地。该交易2026年1月30日获上交所受理,2月6日提交注册,2月11日即注册生效。
今年4月,科创板首单简易审核程序落地。中微公司收购杭州众硅64.69%股权,从受理到注册仅10个工作日。
在政策推动下,A股并购审核整体提速。东方证券并购项目8月25日获受理,8月31日便进入问询阶段;今年内中金公司、华虹宏力、瑞立科密、中芯国际等公司并购从受理到完成注册均不超过100天。
在简易程序之外,面向小额交易的“小额快速”通道并行运转,大大活跃了并购市场。以首次披露日统计,“并购六条”发布以来,上市公司作为竞买方发起的并购重组超过2900起,八成以上的交易对价不超过5亿元。
锁定期“反向挂钩”
对私募基金锁定期实施“反向挂钩”,回应了投资人退出难的痛点。根据《重组办法》,私募基金投资期限满48个月的,第三方交易中的锁定期限由12个月缩短为6个月,重组上市中控股股东、实际控制人及其控制的关联人以外的股东的锁定期限由24个月缩短为12个月。
这套“投资周期越长、退出约束越宽松”的激励规则,可有效畅通“募投管退”循环,引导私募机构从短期财务投资者,转型为深耕产业、陪伴企业成长的耐心资本。
奥浦迈并购澎立生物项目中,4家参与投资的私募基金因满足长期投资要求,适用“反向挂钩”政策,股份锁定期大幅缩短。灵活的退出周期,有效提升了长期产业投资的资金周转效率与回报率,进一步激发专业投资机构参与产业并购的积极性。
“反向挂钩”也打开了私募基金参与并购重组更大的想象空间。“并购六条”明确支持私募基金以促进产业整合为目的依法收购上市公司。2026年1月,启明创投通过旗下并购基金完成对天迈科技股权交割,成为“并购六条”发布后首单市场化创投入主案例。
“不过,锁定期缩短并不等于退得出。”田利辉指出,“减持比例限制、S基金与接续基金仍在试点,国资份额转让的折价规则与容错免责尚不明确。退出端缺一环,前端的激励就要打折。”
从“能用”到“好用”
创新工具落地后,使用情况出现分化,可转债、差异化定价、放宽后的并购贷应用已初具规模,简易审核程序、分期支付与“反向挂钩”仍属个案示范。田利辉认为,这种分化本身是健康的,说明工具未被滥用,真正跑通的都是具备产业逻辑的交易。
田利辉表示,一些创新工具应用较少,还在于制度门槛偏高。“简易审核设定了市值、信披评级门槛,且要求不构成重大资产重组。然而真正对时间敏感的多是百亿级以上的产业整合,这类交易天然构成重大重组,反而进不了快车道;‘反向挂钩’同样如此,要求私募基金投资满48个月且非控股股东及其关联方,能同时满足条件的对手方本就稀少。”
王杰表示,交易双方的商业考量、市场认知不足也是新工具使用较少的原因。“比如分期支付落地时间较短,缺少足够的标杆案例,配套的会计处理、减持规则、信息披露指引都需要细化。多数中介机构缺少实操经验,更倾向选择传统方案,规避新型结构的问询与履约争议的风险。”
田利辉进一步指出,更重要的原因在于隐性成本缺乏消化渠道。“分期支付把对价变成未来的股票,卖方须承担股价波动与业绩不达标被回购的风险。或有对价的公允价值变动计入当期损益,报表波动让不少财务总监望而却步。”
如何让工具箱从“能用”走向“好用”,成为下一阶段政策引导的重点。
田利辉认为,制度端首先要完成从身份导向向质量导向的转变。“简易审核的入口应当扩大,对同一控制下的主业整合、产业链补链强链且信披记录良好的重大重组开放快速通道。”
王杰表示,监管层应持续引导交易双方树立长期定价思维。“以往并购多采用一次性买断模式,未来需要转向价值联动、分阶段兑现的定价逻辑,这一点对具备科创属性、业绩波动较大的并购标的尤为重要。”
实施细则方面,田利辉建议把分期支付做成标准件,出台分期与业绩补偿衔接指引,简化各期股份登记与披露模板,并研究其与特殊性税务处理的衔接。“反向挂钩”可改为分段设计,并延伸至并购取得股份的减持安排,让缩短锁定期真正转化为“退得出”。
融资端需扩大科技企业并购贷款试点范围,认可知识产权与未来收益权作为增信;市场端加快国家级并购基金落地,推动S基金与接续基金制度化,培育能对未盈利硬科技定价的投行与估值机构,引导保险、理财、年金成为分期支付与可转债的对手方。

- 并购重组“工具箱”持续扩容 从“能用”走向“好用”成政策引导重点 2026-09-24
- “双节”团圆聚餐需求走高 头部餐企备战消费旺季 2026-09-24
- 油价阶段性走弱 化工品价格高位回调 2026-09-24
- 南威软件:智能体平台业务尚处于开拓初期 2026-09-24

 微信好友
扫码分享
 QQ空间
 微博
- 复制
 手机WAP
 扫码阅读