 |
| 数据来源:公开资料整理 图片来源:AI生成 |
证券时报记者 陈霞昌
一场围绕人工智能(AI)的资本竞赛正在中美同步上演。在中国,字节跳动、阿里、腾讯、美团、快手等大厂接连完成大额融资,贷款、配股、发债轮番登场;大洋彼岸的美国,微软、亚马逊、Meta、字母表(Alphabet)也密集融资,疯狂采购算力、修建数据中心。手握巨额现金的科技巨头,为何还要四处“找钱”?资本加持下,中美科技巨头的AI前景如何?
国内大厂为何四处筹钱?
国内互联网大厂正集体走进融资市场。
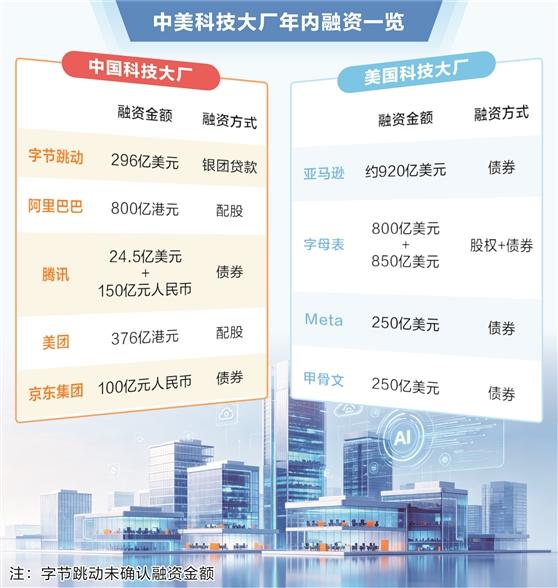
据媒体报道,近期字节跳动已经获得296亿美元巨额银团贷款,但公司尚未公开确认相关消息。8月下旬,阿里巴巴完成800亿港元配股,6月腾讯落地24.5亿美元债叠加150亿元人民币债券。不止上述头部三家企业,年内美团配股376亿港元押注AI与自动配送,快手一边集团发债,一边把生成式视频业务拆分出去完成近30亿美元融资,京东集团也在上半年发行百亿元离岸债券储备资金。
手握大量现金的科技巨头,为什么要在这个时候大举融资?
“国内头部互联网经营现金流大体稳健,本轮融资并非救急,而是为AI重资产时代提前储备粮草。”彭博行业研究信用分析师陈永芝接受记者采访时这样解释。
据彭博测算,2026年国内头部互联网企业资本开支将接近660亿美元,较2025年的历史高点增长77%,募集资金主要投向大模型训练、GPU采购、智算中心建设。从最新发布的财报看,阿里、腾讯资本开支同比出现百分之七八十甚至翻倍的增长,算力设备预付款占用大量资金,部分企业自由现金流阶段性承压。
更现实的考验来自回报周期。国内AI赛道竞争激烈,商业化兑现被不断拉长。按照彭博的情景推演,阿里巴巴、百度、快手在未来两到三年,都有可能持续出现负自由现金流。手里的现金还在烧,但什么时候能把钱赚回来,市场并没有确定答案。
威灵顿投资管理宏观策略师郁嘉言观察到,国内低成本、高性能大模型的崛起,正在改变行业的盈利逻辑。月之暗面Kimi K3、智谱GLM-5.2、DeepSeek等模型,以更低的硬件成本实现对标海外产品的性能,不断冲击行业过去“以词元(Token)消耗拉动营收”的商业模式。“在模型能力趋同的背景下,单纯依靠堆砌算力烧钱,未必能转化为定价权,这也让国内大厂在巨额资本投入面前,不得不更加审慎看待投入产出。”郁嘉言表示。
正是这种不确定性,倒逼企业抓住当下相对平稳的资本窗口完成融资。芯片供应链、跨境资本环境始终存在变数,没有企业能保证一年之后还能拿到同样成本的钱。而每家企业的现实处境,又决定了他们会选择不同的借钱方式。
“字节尚未上市,无法在二级市场配股,银团贷款就成了守住控制权的最优解;阿里巴巴的债务规模相对较高,如果继续发债,很可能推高融资溢价,配股因此进入选项;腾讯手上还有未使用的债券额度,便优先选择债务工具,避免股权被稀释。”一家上市公司前财务负责人告诉记者。
美国巨头“找钱”逻辑迥异
当中国的互联网公司在贷款、配股、发债之间来回权衡,大洋彼岸的美国科技巨头,同样站在资本的十字路口。微软、亚马逊、字母表、Meta,也要为千亿级的AI算力寻找资金。
债券成为美国科技企业参与AI军备竞赛最主要的融资方式。彭博亚太区首席经济学家舒畅提供的一组数据显示,2026年前7个月,美国主要科技企业债券净融资达到2330亿美元,已经超过2025年全年总和,是同期IPO募资规模的2.5倍。科技巨头在美国公司债净融资中的占比,从2025年的15%跳升至36%。
美股市场的土壤决定了这一切。机构投资者高度看重每股收益,股权稀释往往直接引发股价波动,因此,公开配股增发是美国大型科技公司极力回避的选项。记者梳理发现,亚马逊2026年穿梭在全球各个债市,先后发行美元、欧元、瑞士法郎、加元等货币的债券,并投入当地的数据中心;Meta把不少算力项目装进SPV(特殊目的载体),债务放在项目公司,不体现在母公司报表;微软则大规模使用经营租赁,不直接买算力资产。
2026年,仅有谷歌母公司字母表打破多年惯例,推出最高800亿美元的股权融资框架,主要用于扩大AI基础设施和全球算力的资本开支,但公司通过引入“股神”巴菲特旗下的伯克希尔哈撒韦尽可能降低负面影响。除了股权融资外,字母表近期还发行了850亿美元的债券。
郁嘉言指出,美国科技大厂大量融资建立在“词元最大化”的商业假设之上,市场相信大模型调用量持续增长可以消化巨额资本开支,但中国开源、高性价比模型的兴起,正在动摇这套底层逻辑。开源模型便于本地化部署、二次改造,将算力负担部分转移至用户端。当模型调用逐渐走向商品化,单纯依靠训练出一个闭源大模型赚取高额溢价的想象开始褪色,这也让市场重新审视美国巨头持续高强度举债扩产的合理性。
对于美国科技企业而言,AI竞争压力带来的更大规模资本支出开始已经对公司经营产生压力,亚马逊2026年第二季度自由现金流为负,字母表上市数十年来首次季度自由现金流转负。科技企业在尽可能拉长债务久期、多币种分散风险,同时承受市场的约束——发债过多会推高信用利差,后续借钱会变得更贵。
AI竞赛的胜负手不在“钱”
虽然中美科技巨头各自握着手里的筹码,也各自背负短板。
美国企业的优势,集中在底层创新、算力供应链与成熟的商业土壤。基础算法、模型框架、智能体等前沿探索,大多发轫于美国;高端芯片获取拥有优先权,足以支撑超大规模算力集群;海外B端客户付费习惯已经养成,订阅、API服务形成可循环的商业模式,资本市场也能够容忍企业长时间不追求利润。
但这套模式也存在局限。摩根士丹利在一份行业报告中指出,美国企业更擅长通用模型的研发,面对复杂制造业、本地化垂直产业,落地经验并不充足,产品适配非英语地区时,常常出现水土不服。
郁嘉言提出一个值得警惕的现实:在一轮技术热潮之中,超前建设与过度投入几乎难以避免。美国AI赛道巨额资本投入的背后,是市场对未来收益的乐观预判,而中国高性价比模型的出现,相当于提供了市场参照基准,会制衡部分脱离现实的增长预期。AI的竞争重心正在发生转移,当模型本身的差距不断收窄,竞争优势不再只取决于模型所有权,而是转向分发渠道、专有数据、行业工作流、落地部署和可量化的商业产出。
雾凇资本CEO王少华则认为,中美人工智能的竞争呈现“双雄并立、两个并行生态”。雾凇资本年内以基石投资者身份参与多家港股科技企业IPO,并在人工智能行业有深入研究。王少华在接受证券时报记者采访时表示,美国人工智能行业走的是闭源加高价的技术和市场路线,面向全球的高端市场,而中国人工智能企业则是开源加低价的策略,企业更倾向于将人工智能在产业端落地。
王少华还强调,中美科技企业开发的大模型在综合性能已经大幅收窄,且中国大模型企业的API成本则远低于美国的大模型,中国科技资产正在从“折价的追赶者”变成“并行的定价者”。中国科技企业的优势在硬件制造、能源与场景,对于未来更具发展前景的物理AI,中国科技企业的竞争优势会进一步显现。

- AI浪潮下“烧钱”堆算力 中美科技巨头资本逻辑迥异 2026-09-28
- 中秋国庆消费市场升温:机票订单大增 餐饮需求旺盛 2026-09-28
- 细化大型企业付款规则 有力化解中小企业回款难 2026-09-28