 |
| 图片来源:AI生成 |
证券时报记者 张智博
今年9月,黄酒板块成为A股市场焦点。9月至今,黄酒指数上涨55.78%,将一众老牌蓝筹、科技新贵甩在身后。当白酒还在调整,一向小众且偏安的江浙沪“黄酒三杰”——会稽山、古越龙山、金枫酒业,股价节节攀升,引起市场关注。
会稽山股价月内翻倍
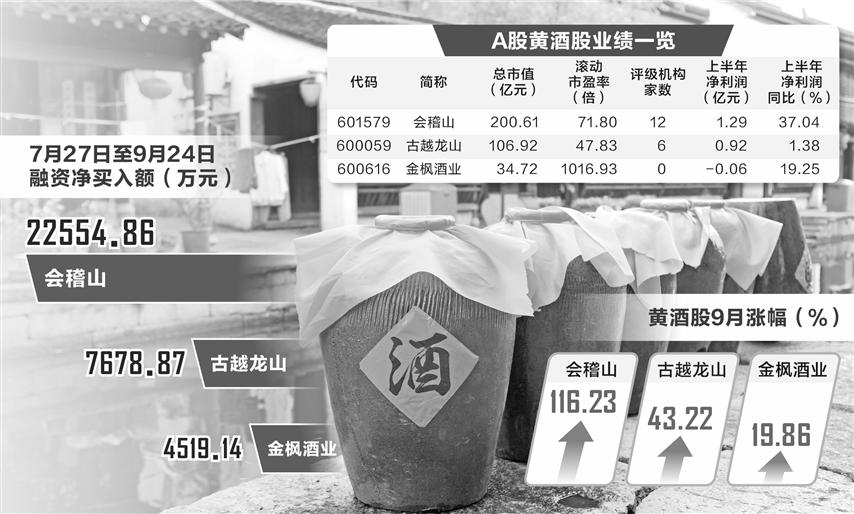
9月以来,会稽山股价飙涨116.23%,其中7个交易日收盘涨停;古越龙山大涨43.22%,金枫酒业上涨19.86%。截至9月28日收盘,会稽山总市值超过200亿元。
本轮黄酒行情从7月27日启动,会稽山累计上涨近200%,表现一枝独秀。9月28日,会稽山再度涨停,股价收报41.84元/股,创下历史新高。7月27日至今,古越龙山上涨52.53%,金枫酒业上涨36.57%。
这是一场在白酒持续失血背景下,黄酒由渠道结构性拓展点燃的独立行情。
黄酒渠道生态重构
市场分析指出,本轮黄酒行情的核心催化剂,在于渠道端的结构性拓展。曾经在渠道端占据核心资源的白酒渠道商,纷纷涌入黄酒领域。
据东方证券研报,近期,会稽山兰亭先后签约河南茅五剑、北京糖酒、哈尔滨一言酒鼎、四川盛世群运、南京国策酒业、邢台中天酒业等头部酒商;古越龙山则联合广东粤强酒业、重庆农资推出三方合作与联名定制新品“琥珀光”,此前亦与北京糖酒集团达成战略合作。
河南茅五剑长期运营茅台、五粮液等名酒,是河南知名酒类流通企业。此次参与组建合资公司“会稽山·远年”,正式进军黄酒赛道,主导品牌全国化运作。四川盛世群运也是茅台、五粮液20多年的经销商,董事长更是茅台四川经销商联谊会会长。广东粤强酒业是华南老牌名酒大商,同样在白酒流通领域深耕多年。
这些合作的深层逻辑在于白酒行业的持续调整。中国酒业协会数据显示,2026年上半年,商务宴请、婚宴等场景恢复不及预期,86.7%的受访酒企营业利润同比下滑,74.1%的调研企业客单价下降。经销商面临供货节奏放缓、毛利倒挂的压力,资金和团队需要找到新的出口。而高端黄酒作为低度酒品类,渠道利润空间相对更高,契合了经销商对利润型产品的诉求。
申港证券认为,黄酒符合低度化饮酒需求,行业有望享有渠道扩张和产品渗透率提高红利。
黄酒高端化与跨区扩张初显成效
渠道变革之所以能引发资本市场的强烈共振,也在于上半年业绩提供了基本面支撑。
2026年上半年,会稽山实现营收8.53亿元,同比增长4.43%;归母净利润1.29亿元,同比增长37.04%。其中,会稽山中高端黄酒收入5.95亿元,同比增长14.17%,占营收比重升至72%以上;普通黄酒收入同比下降24.02%。销售商品收现8.81亿元,高于营收,说明增长并非是向渠道压货换来的。
区域拓展方面,上半年,会稽山江浙沪以外地区收入同比增长76.59%;古越龙山无高低产品江浙沪以外市场收入占比已超60%。产品结构升级与渠道外拓正在形成正向循环:高端产品提升经销商利润空间,跨区渠道反哺销量放量。
此外,资金面的加持也给黄酒行情“再添一把火”。数据显示,7月27日至9月24日,3只黄酒股均获得融资资金加仓,会稽山、古越龙山、金枫酒业融资净买入额分别为2.26亿元、7678.87万元、4519.14万元。
政策加持与消费情绪共振
2026年2月,工信部等三部门联合印发《酿酒产业提质升级指导意见(2026—2030年)》,明确提出支持白酒、黄酒等中式酒品与中式美食“酒餐融合协同出海”。到2028年,培育3个以上千亿级传统优势酒产区,10个以上百亿级特色酿酒产业园区。
8月,工信部等六部门联合印发《关于推动历史经典产业高质量发展的意见》,明确将“酿造”列入历史经典产业,提出到2028年,培育50家百亿规模龙头企业,塑造100个中国消费名品。国家层面的政策定调,为黄酒行业的长期发展打开了想象空间。
消费端的情绪催化同样不可忽视。2026年1月,英伟达创始人黄仁勋在上海聚餐时饮用古越龙山“青花醉”二十年陈的照片在社交平台广泛流传。随后,该产品全渠道搜索量突飞猛进,电商直播间转化率明显高于日常。该事件虽属偶然,却折射出黄酒消费群体正在从江浙沪的“口粮酒”爱好者,向着更广泛的高净值人群和年轻消费者扩散。
叠加中秋国庆双节旺季,黄酒企业纷纷布局礼赠消费场景。会稽山推出典雅十年青瓷双瓶礼盒、兰亭国酒20年陈双瓶礼盒等中秋产品,直接拉动了市场预期。
产业验证仍需时间
黄酒板块虽然受到资本市场热烈追捧,但行业发展急不得。
首先,黄酒的全国化仍处于早期。黄酒市场规模偏小,仅约210亿元,属于小众品类。黄酒消费区域集中度极高,八成以上收入来自江浙沪。以会稽山为例,上半年会稽山实现销售收入8.26亿元,江浙沪地区收入合计6.88亿元,占比83.29%,其他地区收入占比仅为16.71%。
其次,黄酒销售无法通过渠道压货驱动增长。不同于白酒的“越老越香”,黄酒是有保质期的。黄酒天然不是“投资品”,而是“快消品”。经销商不愿也不敢囤,一旦动销不及预期,渠道就只能打折,甚至赠送处理,可能冲击价格体系和品牌形象。
最后,黄酒既缺少高频饮用场景,也缺少高毛利支撑。黄酒消费季节性强、时令性强,除冬饮、蟹宴之外,缺少日常化入口场景。与此同时,黄酒吨价偏低,盈利水平偏低。若不能强化餐饮即迎合年轻化场景,渠道或缺乏持续推广动力。
经过此轮股价快速上涨后,会稽山滚动市盈率已站上70倍,这一估值水平需要持续的业绩兑现来支撑。
对于市场而言,渠道铺设只是第一步,消费者能否真正接受黄酒,市场能否沉淀出稳定的复购人群,才是决定这轮行情从“估值驱动”走向“业绩驱动”的关键。对于投资者而言,在享受板块上涨红利的同时,需密切跟踪大商渠道实际动销数据。

- 渠道变革引发价值重估 黄酒板块单月上涨超50% 2026-09-29
- 工业机器人产业高歌猛进 12股获融资客加仓 2026-09-29
- 近端次新股集体走强 研发投入助力盈利增长 2026-09-29