 |
| 胡敏文/制表 图片来源:AI生成 |
证券时报记者 胡敏文
9月29日,金发拉比公告称,其为参股公司韩妃投资贷款提供担保,因后者未能按期足额还款,公司依约承担连带保证责任,已实际代偿相关款项。这一事件直观展现了担保触发后,上市公司表外或有负债转化为现实偿债压力。
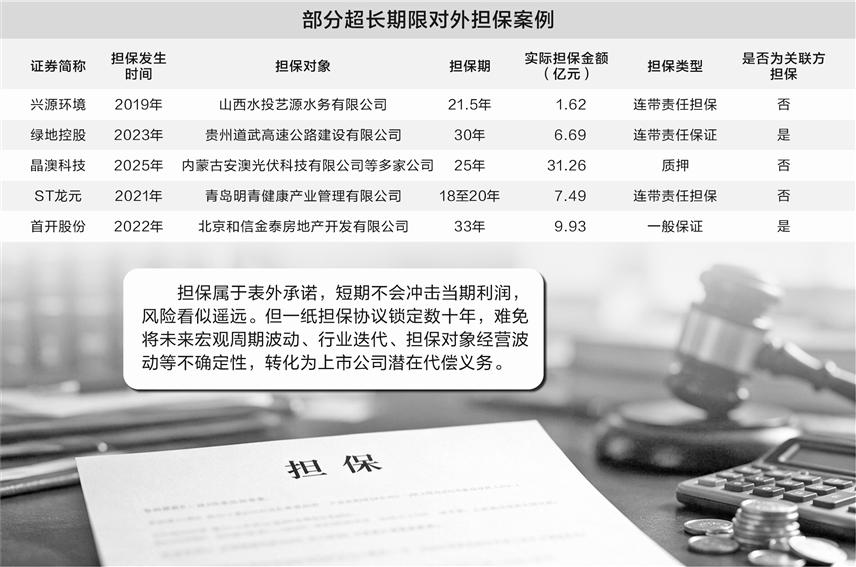
A股上市公司中,动辄数十年的超长期担保,并不鲜见。随着2026年半年报披露收官,一批“超长待机”的担保协议随之浮出水面——兴源环境、绿地控股、晶澳科技等多家上市公司,均存在期限长达20年以上的对外担保安排。
担保属于表外承诺,短期不会冲击当期利润,风险看似遥远。但一纸担保协议锁定数十年,难免将未来宏观周期波动、行业迭代、担保对象经营波动等不确定性,转化为上市公司潜在代偿义务。超长担保期限远超常规经营周期,其暗藏的远期财务风险,值得警惕。
多家上市公司担保期超长
常规融资担保期限大多不超过5年,而A股市场这批期限突破10年甚至20年的超长期担保协议,直接把上市公司的或有负债风险敞口延伸至数十年之后。基建、房地产、新能源、环保等重资产长周期项目,成为超长期担保的高发地带。
从担保结构来看,这类长期担保既包括对子公司的体系内担保,也涉及面向参股公司、外部主体的对外担保;担保方式以连带责任保证居多,同时涵盖质押、一般保证、抵押等多种类型。
上市公司对子公司的担保,便涌现出不少超长周期案例。例如,荣盛发展2019年为荣盛康旅等15家子公司提供连带责任担保,期限长达20年,担保金额9.48亿元;城发环境2021年为子公司城发环保能源出具了一笔28年期担保;新城控股在2021—2025年签下多笔对子公司的担保,期限在15年以上,担保金额数十亿元。
对外担保的时间跨度同样显著。2022年,首开股份为参股公司和信金泰租赁住房经营贷款提供连带责任保证,担保金额约10亿元,担保期限近33年。
值得警惕的是,一些担保对象已亮起经营“红灯”。比如,ST龙元为参股公司青岛明青PPP(政府和社会资本合作)项目银团贷款提供多笔连带责任担保,担保期限18至20年,至2026年6月末担保金额合计7.49亿元。据企查查信息,目前青岛明青已被列为被执行人,相关主体被限制高消费。
南京师范大学泰州学院商学院特聘教授胡上刚告诉证券时报记者:“企业20至30年超长担保并非一般商业惯例,基本是长周期重资产项目属性叠加银行刚性风控形成的被动结果。在缺少其他有效增信手段时,银行往往会要求母公司担保完整覆盖贷款本息周期,担保期限随之被拉长。”
对原子公司担保
转为对外担保
在各项担保之外,还有一类情形较少受关注:一些担保最初属于上市公司对子公司的担保,后续上市公司通过股权转让退出、丧失标的公司控制权,原本的集团体系内担保随之转变为针对参股公司或非关联外部企业的对外担保。
广汇能源即是典型。2014年,公司为旗下红淖铁路公司提供连带责任保证,彼时标的尚属体系内子公司。2022年公司将其持有的全部红淖铁路公司股权转让给广汇物流,控制权发生转移。而担保仍在继续,2026年半年报显示,广汇能源对其担保余额超10亿元,担保期限为16年。
金科股份也为曾经的控股子公司重庆金科中俊房地产提供近12亿元、10年期质押担保,在上市公司退出持股、标的变为非关联方后,担保责任并未终止,而目前该担保对象已出现票据持续逾期。
部分担保伴随资产出表操作。例如,晶澳科技2025年4月推出一揽子交易,子公司晶澳海南向外部转让其SPV(特殊目的载体)项目公司95%股权实现标的出表,仅留存5%股权,并以此质押为项目融资租赁增信,由此形成超30亿元、期限25年的对外担保。值得注意的是,上海兴晶能源、内蒙古瑞晶光伏、内蒙古宜晶光伏等多家担保对象注册资本仅5万元,上市公司对其担保金额却达到亿元。
股权更迭、主体身份转变后,担保责任是否随之解除?风险又将如何变化?
“除非担保合同特别约定,否则上市公司对外担保责任,不会因为不再持有子公司控股权而自动解除。实务中很多交易存在重大遗漏,上市公司出售子公司股权时,没有同步安排债权人出具解除担保承诺,留下远期巨额或有负债。”上海市锦天城律师事务所高级法律顾问顾春峰指出。
担保性质切换也会明显放大财务风险。“原子公司纳入上市公司合并报表体系,相关风险可内部抵消,通常无需大额计提预计负债;但丧失控制权转为对外担保后,需重新评估被担保方偿债能力,若代偿可能性上升,必须按担保金额的相应比例补提预计负债,直接冲击当期利润。”知名财税审专家刘志耕说。
超长担保跨期风险
动辄二三十年的担保承诺,时间跨度已经远超多数上市公司经营规划周期与管理层任期,一纸公告便锁定企业数十年的潜在代偿义务,远期影响不容轻视。
A股市场担保风险正在持续暴露,多家上市公司陷入担保逾期、诉讼纠纷及债务追偿困境。近日,荣盛发展、*ST瑞茂、*ST泉为等多家上市公司相继卷入担保相关诉讼纠纷,中国武夷、ST得润等企业则在为担保对象代偿债务后,发起追偿诉讼。
在多位业内人士看来,相比1—5年的常规担保,超长担保因期限跨度大、不可控因素多,风险更具隐蔽性、复杂性,对上市公司经营、财务及股东权益构成潜在压力。
“只要合同对担保期限作出精准书面约定,20年、30年的超长担保条款合法有效,但合同合规不等于风险可控。”顾春峰说,“短期担保对应的项目、债务人经营,相对可预判;而二三十年时间里,行业政策、土地规划、税收规则、债务人股权、资产价值都可能发生颠覆性变化。担保签约时的评估报告、偿债预测,在20年后基本失去参考意义,但担保责任持续锁定上市公司。”
财务报表层面,超长担保的潜在影响未能得到充分反映。胡上刚指出,按照会计准则,企业需要在每个资产负债表日采用预期信用损失模型评估担保风险并计提损失准备。但实务中,部分企业仍沿用传统处理思路,仅依据项目当下运营正常、尚未逾期就不计提损失准备。
刘志耕将这类表外承诺视作“远期灰犀牛”:当前看似不影响报表,实则将未来数十年的行业周期、经营变数全部转化为公司的或有代偿义务,长期持续侵蚀财务安全边际,极易在行业下行周期爆雷。
隐性风险如何管控?
超长担保的远期隐蔽风险,对上市公司风控体系提出了更高要求。
刘志耕建议动态跟踪担保风险,按季度更新超长期担保专项台账,每年对被担保方开展全维度资信重评,锁定担保总额占净资产比例红线,同步跟踪反担保资产的估值变化,一旦触发风险阈值,应立即启动减值测试与损失准备计提。配套差异化监管安排,强化股东大会专项审批、逐年动态评估风险、落实强制专项信息披露,从源头约束上市公司随意出具超长担保的行为,提前缓释远期代偿风险。
顾春峰则从法律、财务两个维度出发,提出一整套管控方案:
一是前置尽调与额度管控。严格设置对外担保总额,明确担保上限,对关联担保、子公司担保分类管理。担保前不能仅采信项目可研报告中的乐观假设,需针对二三十年的周期开展压力测试。
二是精细化拟定担保合同条款。清晰界定保证期间,规避“担保至本息全部清偿为止”这类模糊表述,防止司法层面认定保证期间约定不明;增设控制权变更触发解保、限制主合同随意变更等条款。可采用分阶段递减担保责任、设定担保责任上限等方式,规避无限兜底,同时落实反担保安排,为后续追偿夯实基础。
三是常态化信息披露与动态管理。超长担保属于重大或有负债,需持续更新担保风险、被担保方经营状况以及预计负债计提情况。若被担保方出现经营恶化、债务逾期、股权变动等重大事项,上市公司应当及时发布临时公告,向投资者提示远期风险,并足额计提预计负债。
四是做好风险隔离,制定远期退出预案。提前规划退出路径,待项目现金流改善后,主动与债权人协商解除部分担保责任。

- 超长期担保屡现A股 “远期灰犀牛”隐患需警惕 2026-09-30
- 车企利润这笔账,怎么算才更合适 2026-09-30
- 多家A股公司赴港上市“踩刹车” 港股IPO门槛抬升 2026-09-30