 |
| 数据来源:Wind 截至10月9日 匡继雄/制表 |
证券时报基金研究院 匡继雄
近期,伴随市场波动加剧,主动权益基金新发产品中,均衡类产品成为公募布局的重要方向。比如,平安均衡精选、中欧均衡增长等产品均定于10月开启认购。
数据显示,截至2026年10月9日,年内成立的均衡主动权益基金(以名称中带“均衡”的基金为统计口径)数量达14只,年度成立数量创2022年以来新高。
均衡类产品的设计初衷,是依靠更广域的选股布局,通过多行业分散配置来平滑组合波动,减少单一板块剧烈波动给净值带来的冲击,尽可能改善持有人的持有体验。不过,从已成立的均衡基金来看,7月以来业绩表现分化明显,首尾业绩相差近54个百分点。
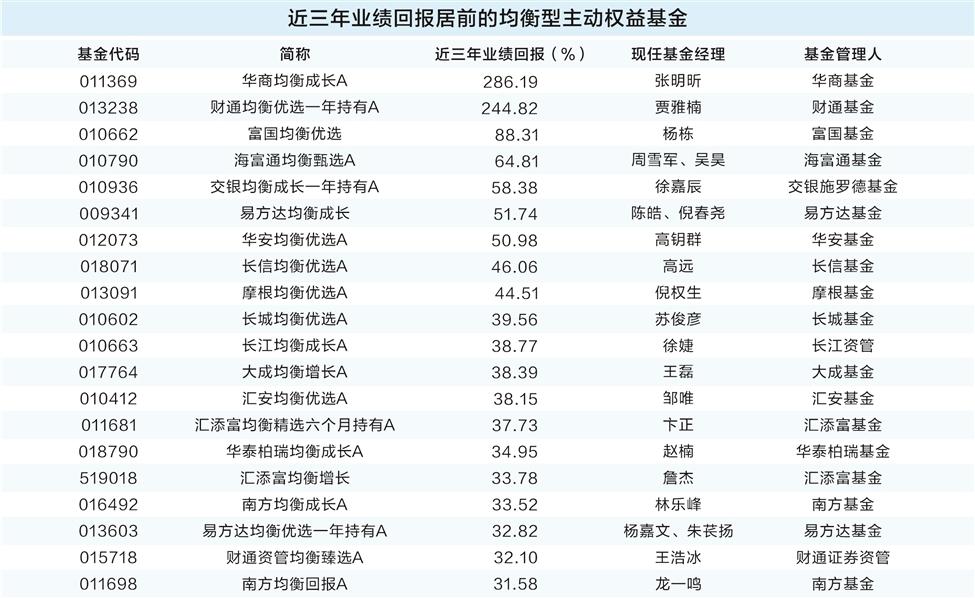
短期不抗跌,究竟是策略失效,还是风格极致分化下的暂时失色?据证券时报基金研究院统计,截至10月9日,在50余只成立满3年的均衡基金中,85.5%的基金近3年取得正收益,这一比例高于主动权益基金81.2%的整体水平。其中华商均衡成长A等20只产品收益率超31.5%,跑赢同期万得偏股混合型基金指数。
7月以来均衡基金超八成下跌 首尾业绩相差近54个百分点
数据显示,7月末之前成立的80余只均衡主动权益基金,7月以来中位数跌幅为14.56%,下跌产品多达69只,占比超85%,跌幅超过20%的产品有30只,长信内需均衡A等7只产品跌幅更是超过30%,80多只产品中仅12只实现正收益。
具体来看,7月以来,沪上某公募旗下的一只基金下跌38.88%,跌幅居首。从2026年半年报来看,该基金前五大重仓行业分别为电子、通信、机械设备、汽车、建筑装饰,前十大重仓股中,兆易创新、普冉股份、亚翔集成、中天科技、燕东微等5股7月以来跌幅超50%。
而由王浩冰管理的财通资管均衡臻选A、财通资管均衡价值一年持有7月以来分别逆势上涨15.07%、14.35%,位居涨幅榜单前两位,均衡主动权益基金首尾业绩相差近54个百分点。
以财通资管均衡臻选A为例,该基金二季度末前五大重仓行业分别为非银金融、机械设备、交通运输、环保、传媒,行业股票市值占该基金股票投资市值比例分别为23.95%、17.47%、14.4%、10.01%、9.99%,相对均衡;二季度末前十大重仓股,7月以来涨多跌少,其中第一大重仓股瀚蓝环境、第二大重仓股中国太保,7月以来涨幅分别达11.52%和13.43%。
名为均衡实则赌赛道 高集中度放大跌幅
数据显示,80余只均衡主动权益基金中,有38只基金7月以来跌幅超过同期万得偏股混合型基金指数。
据2026年半年报,这38只基金第一大重仓行业股票市值占基金股票投资市值比(以下简称“第一大重仓行业占比”)的中位数达46.43%,其中汇安均衡成长A等14只产品第一大重仓行业占比超50%;前五大重仓行业合计的股票市值占股票投资市值比(以下简称“前五大重仓行业占比”)的中位数更是高达90.66%,汇添富均衡回报A、汇泉均衡智选A、浦银均衡优选6个月持有A、汇安均衡成长A、长城均衡成长A等5只产品,前五大重仓行业占比甚至达100%。名为均衡,实际持有的行业高度抱团与赛道型基金几无差别。
持仓集中度越高,往往跌得越深。38只基金2026年6月末的第一大重仓行业占比与7月以来回报的相关系数为-0.63,前五大重仓行业占比与7月以来回报的相关系数为-0.67。其中7只跌幅超30%的产品,2026年6月末第一大重仓行业占比均超48%,第一大重仓行业均为电子,前五大重仓行业占比均超92%。
以汇添富均衡回报A为例,这只基金7月以来跌幅达38.66%,在同类中居前。最新持仓显示,2026年6月末,该基金股票市值占基金资产总值比例达70.37%,股票仓位较高。2026年6月末第一大重仓行业电子占股票投资市值比高达74.56%,加上机械设备(19.02%)、医药生物(5.79%)、农林牧渔(0.63%),前四大重仓行业股票市值占基金股票投资市值的比例达100%,即该基金股票组合仅持有4个行业。个股层面同样高度集中,前十大重仓股股票市值占基金股票投资市值比合计达74.6%,且几乎清一色为半导体产业链标的,包含中芯国际、华虹宏力、甬矽电子、晶合集成、精智达、华润微、芯碁微装等。
不过,一年前的汇添富均衡回报A还是较为标准的均衡配置。2025年半年报时,其前五大行业分别为电子(18.97%)、银行(12.54%)、有色金属(10.64%)、非银金融(9.80%)、电力设备(9.28%),合计占比仅61.2%,尚属相对分散的均衡配置;2025年年报前十大重仓股还是腾讯控股、恒瑞医药、宁德时代、招商银行、中国太保等均衡白马。而到2026年半年报,前十大重仓股已明显向半导体产业链集中,电子行业占比从2025年6月末的18.97%飙升至2026年6月末的74.56%。一只均衡基金,在不到一年的时间里完成了向半导体赛道的极致切换。当7月以来电子板块深度回调,这样的持仓结构几乎无从防御,净值深度回撤在所难免。
值得追问的是,均衡之名下为何会长出极致集中的持仓?一个可能的解释是,上半年科技板块一枝独秀,行业分散的均衡配置大概率阶段性跑输,而基金经理普遍面临相对收益排名与阶段性考核的现实压力,部分人由此向强势赛道倾斜。这种倾斜在上涨期往往被视作“眼光准”,只有当科技板块深度回调时,此前的偏离才直接兑现为净值的深度回撤。
拉长时间周期 均衡策略胜率更高
多数均衡主动权益基金7月以来出现较大回撤,但这并不代表均衡配置的投资逻辑已经失效。拉长时间维度来看,市场极致的行情分化背后,往往蕴藏着均值回归的内在动力:资金过度扎堆的赛道存在估值消化的压力,前期被市场冷落的行业则存在预期修复的机会,不同行业之间的性价比天平终将重新摆动。对于基金组合来说,真正的抗风险底气,并非精准预判下一轮板块轮动的方向,而是避免单一行业的突发冲击演变为整个组合的系统性风险,这也正是均衡配置应对市场不确定性的核心价值。
把观察周期拉长至3年,均衡策略的实战胜率便得以显现。数据显示,截至10月9日,成立满3年的50余只均衡基金中,47只近3年业绩为正,占比85.5%,高于主动权益基金81.2%的整体水平。
不过,依靠均衡风格持续获取收益,对基金管理人的综合能力提出了很高要求。一方面,基金经理需要捕捉市场主流板块带来的行情红利,不错过市场整体性机会;另一方面又要警惕过度押注单一赛道放大组合风险,依托深度个股研究挖掘独立于板块行情之外的收益来源。只有两类能力相互协同,才有望兑现长期可持续的超额回报。
这也意味着均衡风格的基金管理人很难速成:他们既需要读懂宏观环境与产业周期变化,还要在多个行业中维持不错的选股胜率,知识覆盖广度远高于赛道型基金经理;同时投资心态上要摒弃固化的行业偏好,能够为新兴的产业逻辑预留配置空间。这种近乎“全科型”的投资能力,往往需要经历一轮完整牛熊周期的打磨,业内普遍认为,至少3至5年的时间,才足以检验一位均衡基金经理的真实成色,基金公司也应当给予这类管理人充分的考核耐心。
从样本数据来看,已有不少产品印证了均衡思路的长期价值。华商均衡成长A、财通均衡优选一年持有A、富国均衡优选、海富通均衡甄选A、交银均衡成长一年持有A等20只基金近3年收益率均超31.5%,跑赢同期万得偏股混合型基金指数。值得一提的是,7月以来跌幅位居前列的沪上某公募旗下的那只基金产品,近3年依旧取得34.95%的回报,也体现出部分均衡产品短期承压、中长期依然具备赚钱效应的特征。
对投资者而言,基金名称带有“均衡”二字,并不等同于实现了真正的分散配置,筛选均衡基金要以穿透持仓为重要依据,同时做好中长期持有的心理预期。而对基金公司来说,只有把均衡从产品名字落实为严格的组合运作纪律,这类产品才能够真正兑现改善持有人持有体验的设计初衷。

- 基金名为“均衡”实则抱团 近三月首尾业绩悬殊惊人 2026-10-12
- 红利基金密集限购稳收益 有资金趁指数走强套现离场 2026-10-12