 |
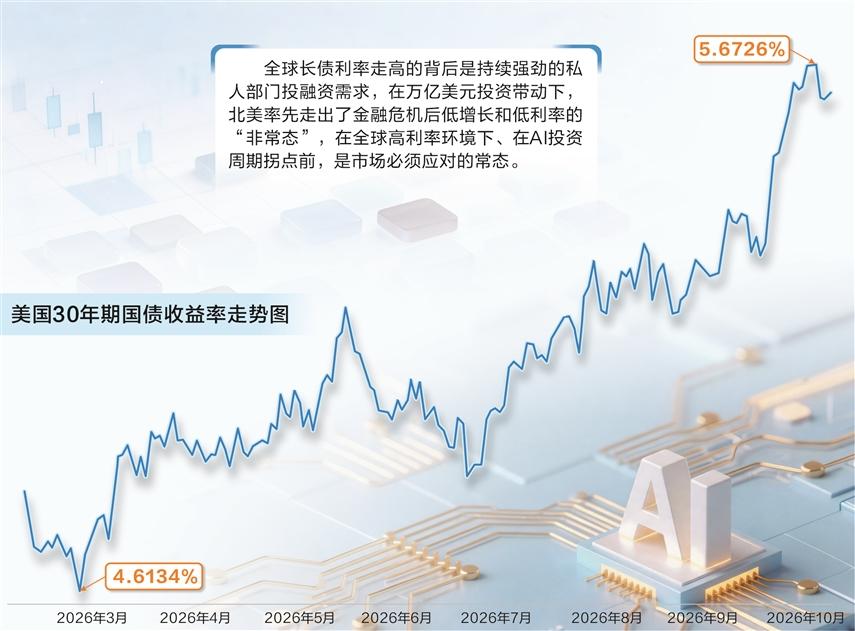 |
| 数据来源:文华财经 魏书光/制表 图片来源:AI生成 |
证券时报记者 魏书光
10月两场长债拍卖里,美国财政部两次全额动用60亿美元回购上限,但依旧难挡长端收益率上行。在30年期美债收益率突破5.6%之后,财政部拟缩减10年期以上附息债拍卖规模,把新增融资更多投向短期国库券。
多家研究机构认为,如果AI(人工智能)投资与企业融资需求未实质性降温,美国长债资金供需压力就难以显著缓解,长债利率高企或将成为未来新常态。当前美国AI基建投资规模仍在激增,英伟达向美国证监会(SEC)提交的最新10-Q报告显示,其表外担保总额单季增幅超180%。
美债再融资策略或转向
本周五(10月16日),美国财政部将向美债一级交易商下发季度问卷,11月4日发布再融资计划,市场将从中判断财政部是否会增加短期融资,以及长债收益率的后续走向。
对此,美国债券市场机构已经出现了关于暂停20年期美债发行、大幅缩短供应久期的讨论。华尔街多家机构把季度问卷当成“预告片”——如果问卷出现“削减长债发行”“国库券容量上限”“回购机制”等问题,即视为美债再融资变盘信号。花旗集团预测,美国财政部将在每轮20年期和30年期债券拍卖中各削减30亿美元发行规模,转而依赖短期国库券筹资,甚至可能取消20年期债券。
再融资计划酝酿变局的背后,是美国财政部长斯科特·贝森特近期表态称财政部无法改变美债的均衡价格,这一表述和他此前强硬言论形成反差。上月,贝森特曾向交易人士放话,自称“现在我就是庄家”,交易对手若想和他对赌可以放手操作;随后美国财政部推出长期美债回购计划,试图借助政策工具改善债市流动性、稳定美债行情。
10月1日和10月8日,美国财政部两次启动长债回购并全额用满60亿美元上限,但抛售压力继续蔓延,长债收益率并未因此被扭转:10年期在10月1日触及2002年以来高位,10月8日盘中又进一步刷新至5.36%附近。10月10日,美国新发30年国债最终拍卖利率为5.63%。这是新发国债票面利率,创2000年8月以来新高。华尔街主要一级交易商联合发布流动性预警,指出四季度发债再融资潮推高10年期国债收益率逼向5.45%的关键点位。
美债收益率持续上行,进一步加剧外界对美国财政前景的担忧。贝森特近日公开表示,美国联邦债务规模已达约41万亿美元。他还表示,美国政府正在起草财政整顿方案,意在削减赤字、缓解发债压力,方案拟于中期选举之后发布。
长债利率高企成新常态
此前市场所持“美国财政部有能力管理债券市场、长债利率不会失控”的观点正在被颠覆。AI相关表外杠杆持续扩张,成为长债收益率难以下行的重要原因。
德意志银行全球外汇研究主管George Saravelos在最新报告中表示,去年市场主流叙事是“AI(发债融资)具备通缩效应,美国财政部不会放任债券抛售”;而今年市场逻辑已经完全反转,变为“AI(发债融资)是推高收益率的重要因素,美国财政部已难以掌控长债利率”。
中信证券最新研报认为,全球长债利率走高的背后是持续强劲的私人部门投融资需求,在万亿美元投资带动下,北美率先走出了金融危机后低增长和低利率的“非常态”,在全球高利率环境下、在AI投资周期拐点前,是市场必须应对的常态。私人部门既在资金需求端加大竞争,也在国债需求端减少承接,这是当前长债利率维持高位的本质原因。只要AI投资和企业融资需求没有实质性降温,长期资金供需的压力就难以明显缓解。
作为衡量人工智能资本支出(AI CapEx)的关键指标,美国企业在计算机及外围设备上的支出在2026年第二季度激增205亿美元,达到创纪录的4201亿美元。这标志着该项支出连续六个季度增长,累计增长达2336亿美元(增幅达125%)。
AI基建投资规模持续增长
值得注意的是,美国AI领域资本开支高度集中于少数超大规模云厂商。摩根士丹利全球科技报告统计,截至2026年9月末,全球七大云厂商与算力硬件巨头合计表外资本承诺达到3.56万亿美元,较8月的3.29万亿美元继续抬升,AI算力建设正式进入表外高杠杆扩张周期。
英伟达最新向美国证监会提交的10-Q报告披露,其表外担保总额已达5300亿美元,较上一季度的1840亿美元大幅提升,单季增幅超180%。该数值涵盖六个不同科目,包含供应承诺、数据中心兜底协议、云服务租约等多项义务。
研究机构SemiAnalysis分析,英伟达通过供应锁货、租约转付、收入分成与残值担保,降低新兴AI云与非投资级客户融资门槛,本质是“信用替代”。
中信证券认为,预判美国长债利率走向的核心是密切跟踪本轮AI投资周期拐点,而预判AI投资周期拐点最有效的前瞻指标应该是核心云服务商(CSP)的云业务利润率以及算力租赁价格,它们代表着真实世界算力供需关系的平衡,这才是真正的风险指标;长端债券利率更多是投融资行为的结果。

- AI基建融资推高长债收益率 美财政部或调整发债久期缓解市场压力 2026-10-13
- A股市场缩量磨底 机构看好结构性机会 2026-10-13
- 东兴证券信达证券将于10月19日终止上市 2026-10-13
- 立足多元产品供给 提升权益投资能力建设 2026-10-13

 微信好友
扫码分享
 QQ空间
 微博
- 复制
 手机WAP
 扫码阅读