 |
| 数据来源:华泰证券研究所 |
证券时报记者 刘敬元
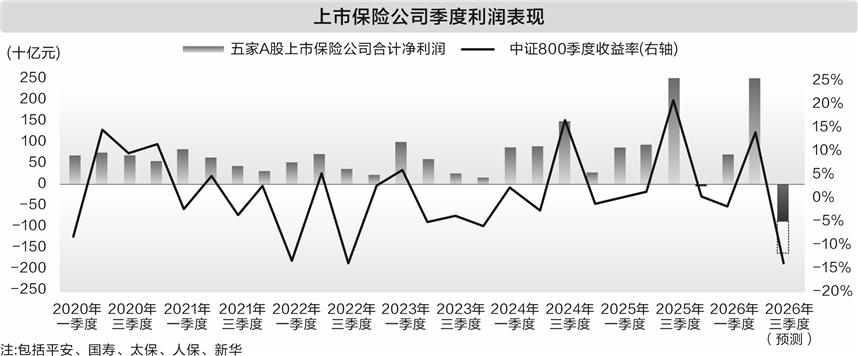
上市险企2026年三季报将在下周集中披露,研报前瞻观点较为一致:受权益市场回调影响,上市险企第三季度单季业绩承压,部分险企将出现亏损;叠加去年同期高基数,各上市险企前三季度盈利同比将出现下滑。
不过,研报认为,这种业绩承压是阶段性的,不代表险企投资能力变化,也不意味着保险主业基本面变化。事实上,自2023年实施新会计准则以来,上市险企的利润波动明显加大,业内认为短期会计利润更接近于上市险企经营业绩的“噪音”,不应过度关注短期波动,而应拉长观察视角。
三季度单季或再现亏损
多份研报预计,高基数叠加权益市场回调扰动,上市险企三季度利润阶段性承压。
华泰证券分析,在当前利率变化相对有限的背景下,权益市场表现仍是影响险企总投资收益率和当期利润的重要变量,三季度市场回调预计对险企投资收益形成明显拖累。与此同时,去年同期权益市场表现强劲,形成较高同比基数。因此,今年三季度险企投资端同时面临“市场回调+高基数”的双重压力。
华泰证券预计,主要上市险企三季报税前利润可能出现亏损,单季同比或大幅下滑。
这意味着,上市险企或将再次出现单季亏损。据证券时报记者梳理,此前,2023年第三季度新华保险曾出现当季亏损,2023年第四季度中国平安、新华保险出现过当季亏损,2025年第四季度中国人寿、中国人保也曾出现单季亏损。
不过,受益于上半年较高利润积累,各上市险企前三季度累计业绩整体仍有望保持盈利。据华泰证券测算,前三季度主要上市险企税前利润同比降幅中枢约在27%—73%之间,且公司间分化明显:交易性权益敞口较大、投资贝塔较高的公司利润波动可能更为显著。
中金公司预计,各上市险企前三季度归母净利润同比增速为负,主要受投资端高基数和股市大幅调整影响,各家受影响程度因权益持仓风格不同而有所分化。归母营运利润方面,预计平安和太保同比均增长,代表保险盈利中枢的营运利润指标表现相对稳健,主要受益于近几年负债端企稳向好趋势。展望全年,由于四季度基数低于三季度,中金公司认为,行业全年净利润同比降幅或收窄。
利润高波动更接近“噪音”
华泰证券表示,保险公司利润主要由保险服务业绩和投资业绩构成,其中保险服务业绩相对稳定,利润波动更多来自投资业绩,权益市场则是投资业绩波动的主要来源。需要注意的是,这部分利润波动中的相当一部分来自未实现的“浮盈浮亏”,并不代表投资能力同步发生变化。
自2023年初实施新会计准则以来,上市险企季度利润波动明显加大,与权益市场表现呈现较强相关性。尤其在权益市场大幅上涨或回调的季度,投资收益波动会更直接地传导至当期利润,使保险公司盈利的季度波动性显著提升。
与此同时,上市险企不断增加权益类资产的配置,权益配比达到历史高位。华泰证券研报显示,今年上半年末,上市险企交易类股票和基金平均配置比例升至13.0%的历史高位,利润对股市的敏感性较高。
回顾2025年前三季度,中国人寿、中国平安、中国人保、中国太保、新华保险等五大A股上市险企合计实现归母净利润4260.39亿元,同比增加超千亿元,增幅33.5%,创历史同期新高。其中,第三季度单季五大上市险企净利润合计达2478.47亿元,同比大增68.3%;各家险企第三季度单季利润增幅区间35.2%—91.5%。
华泰证券研报提到,会计利润波动更接近噪音,不代表上市险企经营能力发生变化,但利润季度间的高波动仍会扰动估值。
今年8月,中国人寿相关负责人曾在谈及会计利润波动时表示,寿险资金是典型的长期资本、耐心资本,短期波动是公司服务国家大局、培育长期价值过程中的阶段性计量特征。公司一直坚持长期资产负债统筹管理,得益于良好的管理成效、充足的偿付能力,公司对抵御短期报表波动,实现长期价值有足够的底气。寿险业是长期和跨周期经营的行业,建议广大报表使用者基于长期视角看待公司经营成效,不用过度关注短期波动。
寿险新业务价值增速承压
承保业务方面,研究机构预计,上市险企寿险业务核心指标新业务价值(NBV,即新保单的潜在利润)三季报增速普遍承压,财险综合成本率则有望延续改善趋势。
NBV增速承压原因主要是高基数,以及受银保新规影响新单缩量。国泰海通证券分析,从保费看,居民储蓄险需求仍有支撑,但银保“报行合一”政策深化叠加高基数,预计三季度新单保费增速承压。从业务价值率看,预定利率调降、费用管控及期限结构优化有助于提升价值率,但难以完全抵消基数压力。
展望未来,方正证券预计,后续头部险企优势或进一步凸显。同时,四季度基数逐步走低,各家险企在业务逐步收官过程中NBV增速有望环比回升。
中金公司称,短期关注四季度各家开门红预售情况,中长期关注各家代理人改革和高客经营进展。展望2027年,低利率环境下“居民存款搬家”仍将延续,叠加低基数效应,行业NBV同比增速或高于2026年全年水平。
财险方面,三季度大灾让财险赔付情况受到关注。中金公司、方正证券、国泰海通证券等研报认为,预计三季度大灾赔付对单季综合成本率(COR)造成一定影响,但头部险企加强灾前风险管理,同时非车险综合治理带动费用率改善,累计COR仍同比改善。
东吴证券认为,保险业经营具有显著顺周期特性,近期长债利率已持续上行,未来随着经济复苏,负债端和投资端都将显著改善。

- 公募费改再落重锤 佣金灰色地带加速出清 2026-10-20
- 权益回调叠加高基数 上市险企三季报料将阶段性承压 2026-10-20
- 坚持与国家战略同频共振 谱写“十五五”理财发展新篇章 2026-10-20