 |
| 广发基金/供图 |
证券时报记者 安仲文
在不确定性加大的市场中,“固收+”产品逐步把波动率与回撤管理前置到组合构建环节,以此提升投资者的持有体验。今年三季度以来,股债市场波动明显加大,这也成为检验“固收+”基金经理风控能力的重要窗口。
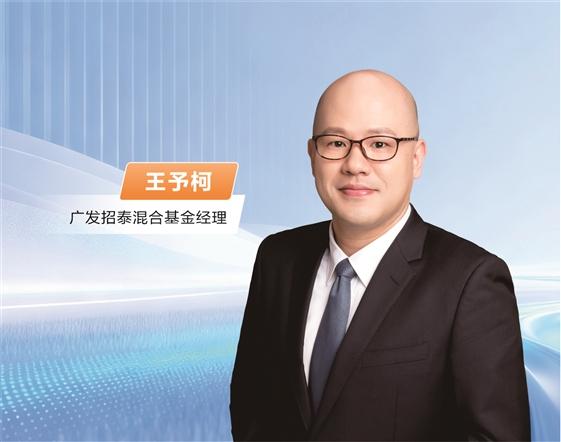
广发招泰混合基金经理王予柯,证券从业已有19年,管理“固收+”组合已有15年。固收出身的背景,让他天然重视回撤控制,更看重资产的确定性,擅长以攻守兼备的杠铃策略,在风险控制与收益弹性之间寻求新的平衡。
三季度以来,其管理的广发招泰混合A整体表现稳健,各时间维度的业绩均可圈可点:过去一年、三年、五年最大回撤控制均处于同类前1/3分位,净值增长率位列同类前1/10分位,获银河证券、上海证券、国泰海通证券的三年期五星评级,以及上海证券、国泰海通证券的五年期五星评级。
展望后市,王予柯认为外部市场不确定性上升;他仍计划以杠铃策略应对:国内债券市场近期或维持震荡格局,债券端继续以利率债久期策略为主,不轻易做信用下沉;权益端则专注能力圈范围内的方向,优选确定性相对更高的品种。
杠铃策略打造“反脆弱”组合
王予柯是深耕固收多资产投资的资深基金经理,在职业生涯中见证了市场多轮牛熊切换,历经十余年摸索与调整,最终形成了一套以风险收益动态平衡为核心的杠铃策略。“我比较少做资产择时,因为历史上能长期踩对节奏、通过择时稳定跑赢市场的投资人屈指可数。”
王予柯认为,要追求稳健收益,结构比仓位更重要。他将资产分为攻守两端:防守端以中长期利率债和红利资产打底,构筑稳定收益的安全垫;进攻端精选高质量企业,把握经济转型中的结构性机会。借助杠铃策略,他力求在市场上涨时分享弹性、在市场下行时缓冲波动,不会因为短期风格轮动而频繁调仓。
近期披露的基金三季报显示,王予柯管理的广发招泰混合的股票仓位变动不大,权益投资占基金资产净值的比例接近20%。在保持较高股票仓位的同时,组合净值在三季度市场波动中仍实现逆势上涨,正是受益于基金的配置结构。
定期报告显示,三季度,王予柯延续杠铃策略,组合维持了防守端多于进攻端的结构:防守端配置电力、通信运营商等行业,进攻端配置石油、煤炭、化工等行业;债券端则以利率债久期策略为主。
利率债久期策略铺就安全垫
在“固收+”组合中,债券资产发挥着“压舱石”作用。自2020年3月5日开始管理广发招泰混合以来,王予柯始终将债券资产作为杠铃策略防守端的重要组成部分。因此,他在债券端明确了两个原则:一是规避信用下沉;二是不盲目拉长久期,而是依据资产赔率灵活调整久期。
基金定期报告显示,广发招泰混合早期企业债持仓占比较高,2022年之后曾阶段性采用纯利率债策略,持仓以国债、政金债为主。2024年底起,组合开始持有部分同业存单,但主要债券持仓集中在国债、政金债等利率债品种上。今年以来,组合又恢复为纯利率债策略。
久期方面,王予柯的操作比较灵活。2022年半年报之前,组合久期基本控制在3年以下,此后久期明显拉长。截至今年三季度末,组合久期在6年左右。相比券种和久期,组合在杠杆率上的变化较小,大致维持在100%—120%之间。
第三方研究机构评价,广发招泰混合的债券资产配置特点,体现了王予柯“以利率债做底仓,根据资产赔率适度调整久期”的操作思路:在纯债收益率处于低位时,不盲目承担信用风险,而是通过久期和杠杆调节来增厚收益。
步入四季度,王予柯预计,在私人部门实际融资需求持续偏紧的背景下,债券利率或长期维持震荡格局,债券端仍将以利率债久期策略为主。而对于可转债,他倾向于在溢价率处于低位时布局;目前转债市场整体溢价率仍然较高,转债相较正股已不具备估值优势,因此他对转债维持谨慎态度。
追求中长期确定性
更高的机会
红利资产是“固收+”基金构建稳健权益底仓的主流选择。与单纯从股息率入手的投资者不同,王予柯更关注未来分红的可持续性。“从可持续性出发,我们关注到电力、通信运营商等红利低波方向。其中,通信运营商目前的股息率具有较好的吸引力,且资本开支有限,长期分红可期。”
他长期重仓的电力板块,投资逻辑同样清晰:在碳中和目标下,中国电力体系的再造是长期主题;电力体制改革及新能源制造环节的成本下降,有望支撑运营企业的长期盈利能力。此外,从资产配置的角度看,这种高分红、弱周期的类债资产,在利率走低背景下也是确定性较强的防守选择。
不过,他对估值的要求非常严格。据东方财富Choice统计显示,广发招泰混合A前十大重仓股的平均市盈率从2020年中的25.53倍逐步降至今年三季报的15.48倍;平均市净率也从5.03倍降至1.80倍附近。王予柯解释,权益端估值中枢持续下移,源于他在买入时更看重安全边际、分红能力的可持续性以及商业模式的资本友好度。这种低估值偏好,在市场回调时有助于增强抗跌性。
正是基于对“识别确定性机会”的信心,王予柯在股票端采用“高集中度和低换手率”策略。定期报告显示,截至今年三季度末,广发招泰混合连续重仓持有两年以上的股票共三只;近两年,前十大重仓股合计占股票持仓市值的比例均在九成以上。

- 以杠铃策略“反脆弱” 在固收多资产中把握风险收益平衡 2026-11-09
- 机器人“大脑”进化的拐点,可能比想象中更近 2026-11-09
- 以“终局视角”定价 寻找具备私有化逻辑的优质资产 2026-11-09