 |
 |
| 图片来源:AI生成 |
证券时报记者 吴瞬
11月9日,本该是和美药业在港交所敲锣的日子。但11月4日招股刚截止,公司即公告鉴于现行市场情况,决定延迟上市,这已是10月下旬以来第三只在临近上市时“踩刹车”的港股新股。同时,还有多家A股公司选择取消或暂缓港股IPO。
而在半年前,港股市场还要为“铜锣不够用”发愁。半年之间,港股一级市场就完成了一场极为迅速的冷热变幻。港股IPO市场正“减速换挡”:从“抢发行”切换到“择窗口”,越来越多的港股拟IPO企业选择静待更合适上市窗口,一场关于定价、资金与预期的再平衡正在港股市场重新酝酿。
从“抢发行”到“踩刹车”
港股IPO市场转折的信号,7月就已出现。7月9日,港股一天之内7家公司同日挂牌,逼近2018年7月12日8家同日上市的历史峰值;但当天除齐云山食品收涨162.5%外,其余6家表现相对平淡。
在此之后,一级市场的热浪开始逐渐消退。到9月、10月,不少公司的公开发售认购倍数从上半年的数百倍、上千倍,回落到个位数区间,甚至有公司开始出现公开发售认购不足额的现象。
新股的弱势表现相对能说明问题。Wind数据显示,7月以来上市的37只新股中,有18只首日破发,首日破发率接近50%。而截至最新数据,这37只新股中已有27只股价破发,有的甚至相对发行价已跌去七成。
一级市场遇冷,直接表现为发行人集体“刹车”。9月17日,四方精创延迟全球发售,原定9月22日上市;9月22日,已通过聆讯的军信股份公告“根据市场变化情况再行确定H股发行上市相关事宜”;10月20日瘦西湖文旅、10月25日微亿智造、11月4日和美药业-B接连宣布退回认购款、延迟上市。同时,汉得信息、博瑞医药、中文在线、中坚科技等A股公司宣布取消或暂缓港股IPO。
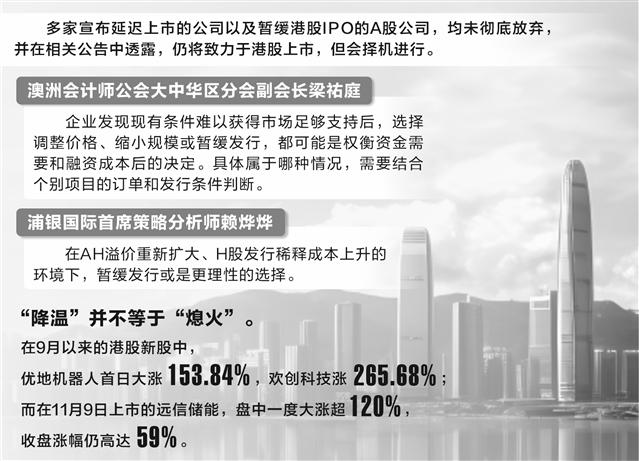
不过,“降温”并不等于“熄火”。在9月以来的港股新股中,优地机器人首日大涨153.84%,欢创科技涨265.68%;而在11月9日上市的远信储能,却在顶着巨大压力下,盘中一度大涨超120%,收盘涨幅仍高达59%。
对于9月以来港股IPO由热转冷的原因,浦银国际首席策略分析师赖烨烨告诉证券时报记者:“一是解禁压力集中释放,9月单月解禁金额约3986亿港元,为全年最高,次新股的承接力明显减弱。二是供给过于集中,二季度末新股密集上市,打新资金有所摊薄。三是下半年以来IPO发行仍参照上半年偏高的发行估值水平定价,但9月以来海外利率上行,AI主线再度受到市场质疑,二级市场的估值明显回调,一、二级市场估值出现倒挂。打新已从普涨行情进入精选个股的阶段。”
延迟上市是可预期市场反应
无论是公开发售认购倍数的快速下降还是破发率的大幅上升,背后都直指一个核心——一级市场的定价,与二级市场的承接力之间,出现了一道“裂痕”,尤其是伴随着二级市场的震荡,不少企业此前的估值和定价与市场现实出现了背离。
在澳洲会计师公会大中华区分会副会长梁祐庭看来,这轮发行遇冷,既体现了项目之间的分化,也反映出买方的议价能力正在增强。
“部分项目的发行定价,确实可能未能充分反映同期市场环境的变化。这不仅涉及发行人对估值的预期,也涉及IPO投资者对上市后回报的预期。”梁祐庭指出,市场调整直接改变了新股的估值参照。如果已上市同业公司的估值下调,投资者买入这些公司的成本降低,新股原有的定价吸引力也会改变。与此同时,市场波动还会影响机构愿意承担多少风险、投入多少资金。
因此,梁祐庭认为,拟上市企业应该重新审视估值,发行人、承销机构和投资者也需要相应调整预期。比较同业时,还要结合企业自身的增长前景、盈利质量和流动性差异。部分新股的弱势表现可以由定价调整不足解释,但也需要结合企业基本面和市场环境具体分析。
在这一背景下,港股拟上市企业到底该如何调整自身估值?以今年3月招股后宣布延迟上市,后续又在7月上市成功的同仁堂医养来看,该公司第一次与第二次招股最显著的区别就是发行价。在3月第一次招股时,同仁堂医养的发行价区间为7.3港元—8.3港元,而到了7月第二次招股时,已大幅下调至5.48港元—6.21港元,并最终敲定5.50港元作为发行价。
“企业发现现有条件难以获得市场足够支持后,选择调整价格、缩小规模或暂缓发行,都可能是权衡资金需要和融资成本后的决定。具体属于哪种情况,需要结合个别项目的订单和发行条件判断。”梁祐庭表示,接连出现延迟上市案例,难免会对市场情绪和信心产生一定影响。投资者会更加谨慎,其他拟上市企业也会重新评估发行安排。但在市场快速波动时,暂缓交易也是正常、可以预期的市场反应。
赖烨烨也坦言,在AH溢价重新扩大、H股发行稀释成本上升的环境下,暂缓发行或是更理性的选择。
2027年初是重要观察窗口
多家宣布延迟上市的公司以及暂缓港股IPO的A股公司,均未彻底放弃,并在相关公告中透露,仍将致力于港股上市,但会择机进行。这其中的“机”又在哪里?
对此,赖烨烨表示,如果海外流动性边际改善,美联储加息路径趋于明朗,长端美债收益率回落,高利率对成长股估值的压制将有所缓解,全球资金的风险偏好和配置意愿也会随之修复。南向资金若能重回持续净流入,并达到足以基本消化新股供给的量级,将为港股二级市场提供更稳定的边际买盘,从而改善新股上市后的承接和退出预期,还将推动AH溢价收窄。与此同时,国际长线资金参与IPO的意愿若同步提升,基石和锚定环节的真实需求将得到补充,发行定价的确定性和上市后表现的可预期性都会增强,港股IPO市场有望逐步企稳回暖。
而对于如何判断IPO市场能否企稳,梁祐庭认为,这需要同时观察二级市场、发行定价,以及融资交易完成后的市场反馈。相关二级市场首先需要逐步稳定,尤其是近期融资较集中的AI、半导体等板块。发行人、承销机构和投资者对估值、发行规模及预期回报的判断,也需要充分反映当前的市场条件。各方对价格的分歧缩小,交易才更容易达成。
梁祐庭还表示,观察范围也不能仅限于IPO,还应包括配售、增发等再融资交易。如果投资者参与这些交易后整体回报持续承压,会影响认购后续项目的意愿。临近年底,还需要考虑部分机构出于业绩考核、收益管理和风险控制等因素,对新增投资保持相对审慎。对于按自然年考核业绩的机构,进入新年度后,也将重新审视投资组合、资金配置和风险预算。
“因此,我认为2027年初是一个值得关注的时间窗口。如果届时二级市场趋稳,各方定价预期更加接近,新股和再融资的表现也有所改善,新一轮资金配置就有机会支持融资活动恢复。”梁祐庭说。

- 港股IPO“减速换挡”案例增多 定价、资金与预期酝酿再平衡 2026-11-11
- 走,去中国建研发中心! 2026-11-11
- 国家发展改革委详解“十五五”民生领域重点部署 2026-11-11
- 上海:加大对海洋产业链创新链领军企业支持 2026-11-11
- 广州发布公积金新政 全国购房都可提取 2026-11-11

 微信好友
扫码分享
 QQ空间
 微博
- 复制
 手机WAP
 扫码阅读