 |
| 图片来源:AI生成 |
证券时报记者 张智博
受益于超预期的三季度业绩,华住集团股价日前创历史新高,这是否意味着国内酒店行业会迎来春天?有迹象显示,当前国内酒店行业整体需求依然不强,但华住集团、首旅酒店、锦江酒店、亚朵等龙头纷纷开始变革转型,使得酒店赛道的竞争转向商业模式与经营效率的深层较量。
酒店龙头股价新高
当地时间11月16日,美股华住集团(HTHT.O)盘中一度飙涨逾10%,最高冲至55.78美元/股,创下历史新高。该股收涨8.91%,报54.88美元/股。次日,港股华住集团-S(01179.HK)盘中大涨近7%,触及43.28港元/股,也创历史新高。11月19日,华住集团港股下跌2.52%,收报41.7港元/股。
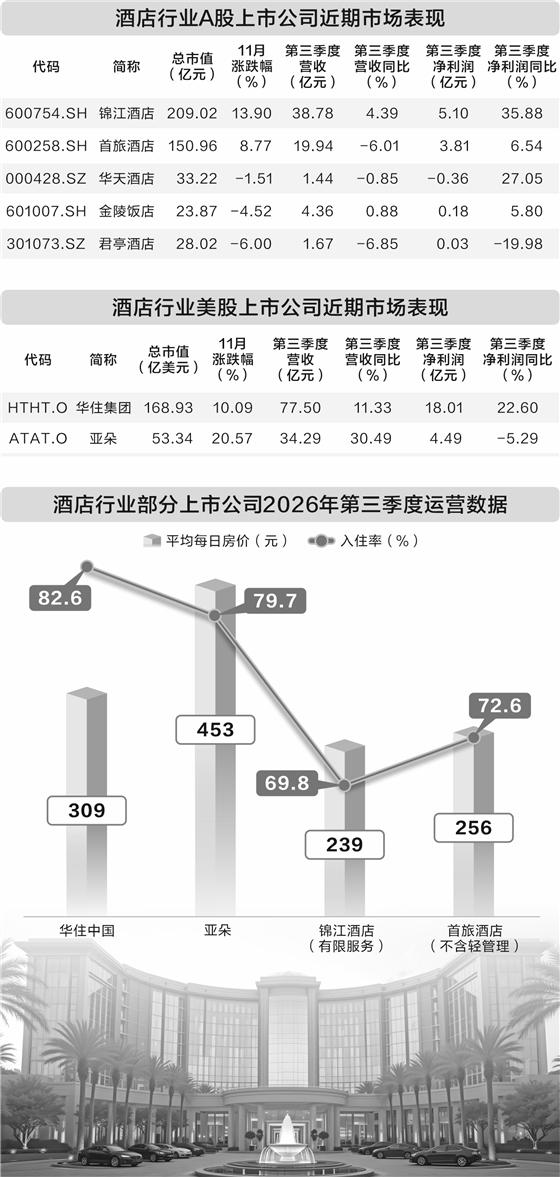
触发行情的扳机是一份未经审计的第三季度财务业绩公告。11月16日,华住集团发布公告,第三季度集团收入77.50亿元,同比增长11.33%。其中,华住中国(HWC)收入为66亿元,同比增长15.6%,主要得益于酒店网络持续的高质量扩张以及RevPAR(每间可供出租客房收入)的改善;华住国际(HWI)收入为12亿元,同比下降7.7%,主要是欧洲地区酒店关闭所致。公司归母净利润18.01亿元,同比增长22.60%。
华住集团同时上调2026年全年业绩指引,预计集团收入同比增长9%—10%,高于此前4%—8%的指引。其中,华住中国收入同比增长13%—14%,高于此前7%—11%的指引。
在行业整体承压背景下,11.33%的收入增速和22.60%的净利润增速,非常抓人眼球。但数据背后所反映出的华住集团收入结构变化,更值得关注。
加盟业务强劲增长
根据华住集团业绩报告,在酒店运营方面,公司第三季度表现并没有多大起色。华住集团第三季度综合RevPAR为256元,同比仅增长0.1%。这一数据的背后,是309元的平均每日客房收入,以及82.6%的综合入住率。在综合入住率同比下降1.4个百分点的前提下,RevPAR能够增长0.1%,有赖于华住中国日均房价实现了1.8%的增长。
在加盟管理方面,公司第三季度数据非常亮眼。管理特许经营酒店收入42亿元,同比增长25.7%,占总收入比例53.84%,主要得益于酒店网络的扩张。租赁及自有酒店收入32亿元,同比下降7.4%,占总收入比例41.03%,主要由于公司持续退出该类业务。
在数字的一升一降之间,华住集团成本结构完成了优化。特许经营模式下,华住集团不承担物业租金和固定人工费用,收入来源为品牌使用费、系统服务费和管理佣金,边际成本较低。租赁及自有酒店则需要承担房租、折旧等刚性支出,在入住率承压时直接拖累利润。正是这种结构性变化,推动华住集团经营利润率从29.4%同比提升至33.2%,经调整EBITDA(息税折旧及摊销前利润)同比增长24%至31亿元。
国联民生指出,华住集团第三季度业绩超出市场预期,全年指引再度上调,轻资产扩张、成本管控和产品升级共同推动盈利能力提升。公司龙头地位稳定,门店下沉、品牌向上与全球化有较大空间。花旗指出,华住集团第三季度业绩优于预期,主要受惠于供应链业务优于预期、销售及行政费用率下降带动利润率改善、海外成本效益提升,以及一次性收益。
酒店龙头集体转向
放眼整个酒店行业,今年三季报有一个特点:多数企业利润增长,但RevPAR普遍承压。首旅酒店第三季度归母净利润3.81亿元,同比增长6.54%;不含轻管理酒店的RevPAR为186元,同比下降2.4%。锦江酒店第三季度归母净利润5.10亿元,同比增长35.88%;全服务型和有限服务型酒店的RevPAR分别为264.46元、167.13元,同比下降7.50%、2.23%。
面对行业变化,酒店龙头所走的路各有不同。
首旅酒店利润修复路径与华住集团类似,也向轻资产管理转型。首旅酒店第三季度净开酒店156家,其中,加盟酒店净开180家,直营酒店净减24家。前三季度净开酒店367家,其中,加盟酒店净开421家,直营酒店净减54家。由于直营酒店数量的减少,前三季度,直营酒店平均可售房量同比下降9.6%,导致酒店运营业务收入同比下降11.07%。重资产门店关停后,各类固定支出也同步大幅缩减。同时酒店管理业务收入同比增长11.59%,迅速补位。
锦江酒店前三季度营收同比增长,主要系境内有限服务型酒店运营情况较上年同期改善。截至9月30日,集团旗下加盟店(均为有限服务型酒店)占比高达95.05%。归母净利润同比增长,主要是有效控制运营成本,并持续优化资本结构,融资费用较上年同期下降。与此同时,集团渠道结构持续优化。第三季度,境内有限服务型酒店板块线上直销预订率提升至43.67%,同比增加12.49个百分点。
亚朵走的则是第三条路。第三季度,亚朵实现净收入34.29亿元,同比增长30.49%;净利润4.49亿元,同比下降5.29%。其中,公司零售业务收入为13.62亿元,同比增长61.0%,占净收入比例约为39.72%。在RevPAR仅微增0.5%的情况下,亚朵依靠加盟酒店的稳健和零售业务的高增长,依然实现了30.5%的净收入增长和28.8%的调整后EBITDA增长。
亚朵的路径证明了酒店集团的利润变化可以不完全与RevPAR的周期互相绑定,但零售端的强势“续命”同样不能解决亚朵住宿业务面临的问题。
行业进入效率竞争阶段
华住集团股价创下新高,是否标志着国内连锁酒店迎来春天呢?
现实情况是,2026年第三季度,国内酒店市场仍呈现出“客流有韧性、价格承压、供给过剩”的特征。
据STR统计,2026年暑期中国酒店市场供给同比增长2.4%,需求仅同比增长0.3%,客房收入同比下降0.4%。全国酒店整体RevPAR指数为97,同比下降约3%,供给增速虽较上半年下降,但存量扩张仍在,价格端仍受压制。行业进入典型的存量博弈与效率竞争阶段,价格“内卷”和以价换量成为常态。
如果“春天”指的是龙头企业在弱周期中进行的转型与调整,那么华住集团股价创新高确实为酒店行业指明了方向:华住集团选择提高加盟占比;首旅酒店和锦江酒店减少直营、降费、提高直销占比;亚朵则另辟蹊径,将“睡个好觉”的概念卖成了零售生意。不同的酒店龙头,不同的抵达路径,但有一点却是相通的——它们都没有通过价格上涨来拯救自家利润表。
但“华住们”经过业务结构调整之后,还有什么东西拿给资本市场看。当加盟占比越过某个临界点、当旗下直营店已关无可关,利润增长还是要重新回到提升同店效率的轨道上来。
对于少数几家龙头企业而言,它们或许已经找到了熬过这段艰难时期的方式。但在RevPAR回暖之前,酒店行业的整体回暖仍有待时日。

- 华住集团股价创新高 连锁酒店龙头集中转向经营效率竞争 2026-11-20
- 淡季叠加成本上升 水泥行业频发涨价函 2026-11-20
- 脑机接口大会召开 超三十家公司布局相关产业 2026-11-20