 |
| 数据来源:Wind 胡华雄/制表 |
证券时报记者 胡华雄
自《上市公司监管指引第10号——市值管理》(简称《市值管理指引》)发布两年以来,A股披露估值提升计划的上市公司持续增多。据不完全统计,已有超过260家公司披露估值提升计划。这类计划有助于上市公司找准估值短板,推动估值提升从被动临时应对,转向制度化、可跟踪的长期治理安排。
针对如何让估值提升计划更有成效地落地,受访资本市场人士认为,估值提升计划宜细化量化目标,做实行动方案,兼顾可行性与各项举措之间的协同性。
估值提升披露潮起
据证券时报记者梳理,近期,上海医药、苏宁环球、外高桥、歌华有线、上港集团、成都银行、国投资本等多家A股上市公司披露估值提升计划,形成一波小高潮。其中,部分公司股价持续处于破净状态。
2024年11月,证监会发布《市值管理指引》,规定长期破净公司应当制定估值提升计划。另外,市净率低于所在行业平均水平的长期破净公司,还应当就估值提升计划执行情况在年度业绩说明会中进行专项说明。
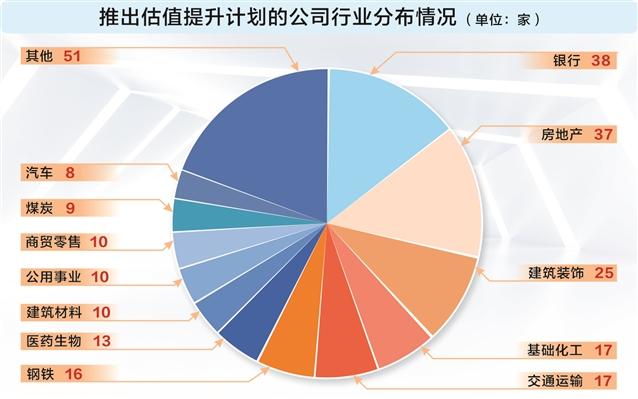
从披露估值提升计划的所属上市板来看,主板公司合计超过250家,占比超过九成;从所属行业来看,相关公司多属于传统行业,银行、房地产、建筑装饰、基础化工、交通运输、钢铁、医药生物等行业公司较多,均超过10家。
推出估值提升计划的公司中,有两类公司特征鲜明。其中一类公司规模大,经营稳定,业绩较好,因行业属性偏传统,导致估值持续承压,比如多只银行蓝筹股。另一类公司则经营承压,业绩表现欠佳,估值随之承压,此类公司多数规模较小,市值也相对较小。
估值提升计划利于上市公司厘清自身不足和短板。华辉创富投资总经理袁华明在接受证券时报记者采访时认为,估值提升计划首先可以推动上市公司系统梳理估值偏低原因;其次,有助于管理层注重净资产收益率,优化资源配置,减少低效投资;另外,估值提升计划举措可以提升投资者对公司中长期发展信心。
黑崎资本首席战略官陈兴文认为,估值提升计划的核心,不是把股价“做上去”,而是推动企业价值被市场更准确、更持续地认识。他认为,估值提升计划的意义首先在于促使董事会把股东回报纳入战略决策,重新审视资本开支、资产效率和业务取舍;其次在于降低信息不对称,让市场更清楚地理解板块的盈利模式、周期位置与成长空间;此外,它还有助于形成“经营改善—回报提升—预期稳定—融资优化”的良性循环。对长期破净公司而言,计划经董事会审议披露,并至少每年评估实施效果,更意味着估值提升由临时应对转向制度化、可追踪的长期治理。
“从资本市场角度,估值提升计划还有助于形成注重股东回报的成熟价值投资理念。”袁华明表示。
落地实效仍待提升
推出估值提升计划的公司已不少,但记者发现,部分公司在推出估值提升计划后,落地质效待提升。
目前A股上市公司的估值提升计划多聚焦于主业经营、回购与分红、股东增持、信息披露质量、投资者关系管理、合规治理等方面,但不同公司的估值提升计划内容参差不齐。
一些公司的计划相对明确,关键方面量化指标明确。比如上港集团的估值提升计划提及,公司在2026年至2028年每一年度分红金额(包括中期分红金额)占当年度合并报表中归属于上市公司股东净利润的比例不低于30%。分红频次上,公司将实施一年多次分红机制,持续开展半年度分红。
也有部分公司的估值提升计划模糊、笼统、量化指标少、缺乏可执行性,一些计划模板化,流于形式的倾向比较明显。比如,某些公司的估值提升计划中“优化”“聚焦”“提升”“重视”“加强”等字眼频频提及,但在计划分红、回购等可能涉及数字的方面仍是模糊化处理,未见提及或极少提及明确的数字量化指标。
陈兴文认为,从已有实践看,部分计划容易停留在原则表态,目标较宏大,路径和约束却不够清晰;有的偏重回购、增持、分红等短期工具,对盈利质量、资本回报和资产结构着墨不足;还有不同板块的公司采用相似模板,忽视金融板块的资产质量与资本约束、周期板块的成本曲线与产能纪律、地产链板块的现金流与去库存压力,以及成长板块的研发转化效率。
更深层的问题是,有些公司把估值折价简单归因于市场关注不足,而未充分识别商业模式、治理机制和周期环境的影响。不过,陈兴文强调,若考核过度绑定短期市值,还可能诱发频繁披露、追逐热点或激进扩张,使市值管理偏离价值创造。
量化协同为破局关键
估值提升计划是估值偏低公司市值管理的重要手段之一,对于上市公司而言,是一项系统性“工程”,本身难度确实不小。
“上市公司估值偏低因素很多,譬如行业发展前景、资本结构、公司治理等等。”袁华明表示,制定估值提升行动方案时,要设定量化指标,注重方案可行性,建立动态跟踪和定期评估的机制。可以考虑把管理层激励考核和估值提升计划适度关联。
不过,袁华明认为,现金分红和股份回购等方式是提升股东回报的方式,但不是力度越大越好。不能为了估值提升而牺牲了上市公司长期发展潜力和机遇。
对于估值提升计划中存在的一些问题,陈兴文建议,首先应把计划嵌入中长期战略,围绕主业竞争力、自由现金流、资本回报率、负债结构和持续分红能力设定分阶段目标,明确责任主体、资源安排与评估节点;其次应坚持板块化施策:成熟板块重在提升资产效率和稳定回报,周期板块重在跨周期经营与资本开支纪律,成长板块重在创新转化和治理透明度,转型板块则要清晰说明退出低效资产、培育新业务的节奏。
此外,陈兴文还建议建立兼顾经营、回报、风险与沟通的指标体系,以年度评估推动动态修正,同时保持分红、回购与再投资之间的合理平衡。尤其需要避免将市值管理等同于股价管理、承诺估值结果,或负债分红、缺乏协同的并购换取短期热度。
陈兴文认为,真正可持续的估值提升,是企业质量、股东回报与市场信任共同生长的结果,也终将改善相关板块长期资本配置的效率。

- 超260家公司披露估值提升计划 市值管理走向长期治理 2026-11-23
- 首轮回购闪电收官 拓荆科技拟再次回购 2026-11-23
- 华友钴业拟最高斥资15亿元回购 2026-11-23
- 思特威拟向武汉楚兴增资15亿元 2026-11-23
- 士兰微拟变更16亿元募资用途 11亿元收购士兰集科股权 2026-11-23