 |
| 图片来源:AI生成 |
证券时报记者 王军
今年7月以来,A股市场持续震荡调整,可转债板块的转股价下修动作也显著增多。
Wind数据显示,下半年以来,已有29只转债完成转股价下修,频次较上半年明显攀升,覆盖电子、基础化工、公用事业等多个行业,部分此前多次触发条款却始终选择不下修的标的,也首次抛出下修方案。
转债下修频次提升
9月18日晚间,锦浪科技发布公告称,在综合考虑市场环境、股价走势等多重因素后,为进一步优化公司资本结构,公司董事会提议向下修正“锦浪转02”转股价格,相关事项提交公司股东会审议。
从全市场来看,下半年转债下修的频次明显提升。数据显示,今年4月仅3只可转债完成下修,为年内最低水平;5月、6月下修数量分别回升至5只和9只;进入7月后下修进程明显加快,单月共有12只转债完成转股价下修,8月落地11只,9月以来已有6只转债完成下修。
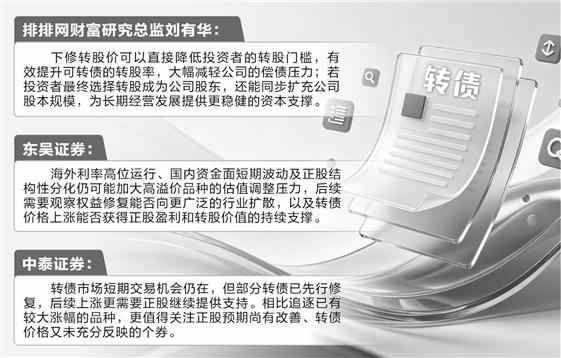
可转债本质是“股权前置融资工具”,发行人的核心诉求是通过推动转股将债务转化为权益,规避到期还本付息压力,同步优化资产负债表。排排网财富研究总监刘有华表示,下修转股价可以直接降低投资者的转股门槛,有效提升可转债的转股率,大幅减轻公司的偿债压力;若投资者最终选择转股成为公司股东,还能同步扩充公司股本规模,为长期经营发展提供更稳健的资本支撑。
除此之外,规避回售风险也是上市公司推动下修的核心动机之一。刘有华指出,一旦触发回售条款,转债投资者有权要求公司以约定价格回购可转债,将直接给公司带来大额即时资金压力,而下修转股价可以延后回售触发时点,甚至直接规避回售条款生效,帮助公司平稳度过流动性压力期。
警惕预期差风险
下修转股价直接对应可转债转股价值的提升,也能让标的更容易满足后续强赎条件,最终完成债转股的退出。但与此同时,下修后债转股规模扩大,将直接导致现有股东的股权被进一步稀释。
从过往经验来看,董事会提出下修预案后,绝大多数转债都能顺利走完下修流程,但下修失败的情况同样存在。浙商证券固收团队今年8月发布的研报显示,2018年至今,全市场累计发起下修提议512次,其中485次获得股东会通过。少数方案被否,原因主要集中在两类场景:一是根据规则持有本次可转债的股东必须回避表决,若大股东持有大量转债无法参与投票,剩余股东难以投出足够的赞成票;二是公司股权结构较为分散,不同利益诉求的股东难以达成一致,最终导致下修方案未达三分之二的法定通过比例。
以龙大转债为例,今年5月,ST龙大曾试图通过下修转股价推动转股、缓解临近到期的兑付压力,但相关方案在股东会上遭到中小股东否决。
中小股东投出反对票,主要是担忧自身即期权益被稀释。若上市公司持续跟随走低的股价下调转股价格,转债持有人可以用同样面额的转债转换更多公司股票,将直接摊薄现有股东的每股收益与持股比例,损害存量股东的既得利益。
优美利投资总经理贺金龙表示,绝大多数上市公司发行可转债的最终目标是通过触发强制赎回推动全部债转股,最终实现“零偿还”的融资闭环。“上市公司是否最终选择下修,需要综合权衡原股东权益、自身基本面、资产负债率以及可转债剩余存续期等要素,最终通过股东会投票表决形成最终决议。”
权益反弹带动转债估值修复
转债市场下修案例的集中增多,与本轮A股震荡调整过程中转债价格的联动调整相关,而随着近期权益市场逐步企稳反弹,此前被压制的转债估值也迎来了修复窗口。
东吴证券认为,当前转债市场局部弹性修复与整体估值偏高的矛盾仍然存在,转债估值尚不具备全面扩张的基础。海外利率高位运行、国内资金面短期波动及正股结构性分化仍可能加大高溢价品种的估值调整压力,后续需要观察权益修复能否向更广泛的行业扩散,以及转债价格上涨能否获得正股盈利和转股价值的持续支撑。
中泰证券的研究观点称,转债市场短期交易机会仍在,但部分转债已先行修复,后续上涨更需要正股继续提供支持。相比追逐已有较大涨幅的品种,更值得关注正股预期尚有改善、转债价格又未充分反映的个券。若着眼长期持有,需要把信用、到期收益和剩余期限一并考虑,股性较强的品种还要留意盈利兑现及赎回对持有空间的影响。

- 央行:稳步扩大金融市场双向开放 2026-09-22
- 国资委明确五个“更先进”:国资央企要加快提高制造业综合实力 2026-09-22
- 转债下修转股价频次增多 权益反弹带动估值修复 2026-09-22
- 人工智能赋能数字贸易 数贸会吸引参展企业超2000家 2026-09-22
- 五部门印发通知严惩生态环境技术服务机构弄虚作假 2026-09-22
- 工业和信息化部将优化无线电频谱资源布局 2026-09-22
- 个人房贷新政加速落地 深圳楼市活跃度持续修复 2026-09-22