 |
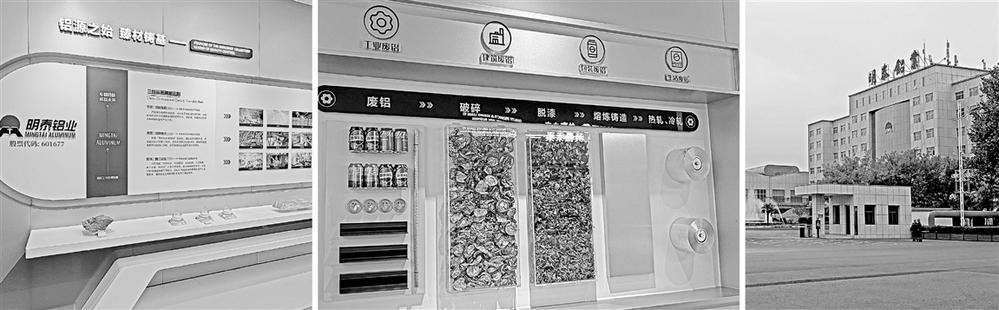
| 明泰铝业展厅展示了再生铝生产过程及下游广泛应用场景。 赵黎昀/摄 |
证券时报记者 赵黎昀
近年来,河南制造业在新材料赛道的布局成效持续显现。一批本土企业深耕高附加值材料,电子级铝箔、储能液冷板、高世代靶材、医用分子筛等各类新品订单稳步放量,使得新材料板块收入实现大幅增长,在整体营收中的占比持续抬升,逐步成为支撑企业利润韧性的核心力量。
面对传统赛道增长瓶颈,当前豫企正跳出规模扩张的路径依赖,依托自身技术积淀培育第二增长曲线。省内完备的有色金属、装备制造产业集群,叠加产业链扶持政策持续赋能,为新材料研发、试制和产业化落地提供沃土,“中原制造”正持续向价值链上游进军,锻造新增长支点。
新材料订单撑起利润韧性
踏入巩义市回郭镇明泰铝业再生铝厂区,机器的轰鸣声与金属清冽的气息在车间里流转。成堆的废旧易拉罐、杂铝料,经过多道工序,缓缓延展成薄如蝉翼的精细铝箔,一场场废铝的“涅槃重生”在这里不间断上演。
“这套再生铝保级生产线核心难点在于杂质精准管控,让回收铝材达到高端用材标准。近年来公司设备及工艺取得巨大领先优势,当前出水率达国际领先水平,可消耗各类废旧再生铝资源。”明泰铝业厂区负责人指着有序运行的机组向记者介绍。
企业展厅内,从小巧精致的化妆品瓶盖,到新能源汽车轻量化板材、储能液冷板,再到供给人形机器人、航空航天领域的高精度铝板带材……逐一呈现出当前再生铝跨度很大的下游应用场景。
“以前我们销售的铝板带,多应用于传统领域,而近年来随着设备及技术提升,铝板带箔更多应用于新能源电池、储能、智能装备制造等新兴领域。产品形态没变,但附加值逻辑完全不同。”明泰铝业相关负责人告诉记者,高端产品单吨加工费比传统铝板带箔加工费高出数千元以上,甚至翻倍。公司前三季度订单结构显示,随新能源等下游需求释放,高端产品出货量快速抬升。公司阶段性目标高端产品占比突破40%。
新兴市场需求也在重塑隆华科技的收入底盘。隆华科技负责人告诉记者,从半年报数据看,公司靶材及超高温特种材料板块收入达8.73亿元,同比大增114.19%,营收占比提升至37.92%,首次超越传统节能换热装备,跃居第一大业务板块。传统换热装备现金流稳健,但成长弹性已明显弱于新材料赛道。
“公司靶材业务持续向高世代、全球化升级,产品结构由平面靶向管靶、金属靶向氧化物靶切换。当前PMI高分子轻量化复合材料毛利率已接近40%,三季度订单逐步确认收入,在商业航天、航空减重领域持续配套落地。”隆华科技上述负责人表示。
专注分子筛材料的建龙微纳,同样依托细分赛道实现结构升级。
“2026年前三季度,公司生命健康板块收入1.84亿元,同比大增46.56%,营收占比提升至28.2%,显著跑赢其他传统业务。”建龙微纳相关负责人介绍,当前公司医用制氧分子筛市场优势稳固,并拓展车载制氧、饲料添加剂等新场景。公司主动压缩原粉外销,转向成型分子筛等高附加值产品。
跳出传统思路
谋求第二增长曲线
“传统工业企业的生产核心逻辑是成本控制,靠规模摊薄固定成本。而现在,更多企业开始研究下游行业在发生什么变化,反推我们需要提供什么产品和服务。”建龙微纳上述负责人接受证券时报记者采访时说,近年来公司以石油化工、能源化工、可再生资源与可再生能源四大领域为主攻方向,推动业务模式从材料制造向综合技术服务转型。相较于单纯销售分子筛材料,以“材料+工艺”一体化方案供应,能显著提升客户黏性与产品附加值。依托分子筛吸附分离领域的底层技术积累,公司正由分子筛吸附剂向催化剂赛道延伸,逐步跳出基础分子筛的同质化低价竞争。
“虽然现在储能、机器人等终端需求量相对有限,但这些都是高成长性赛道,对轻量化、高导电、高导热材料的需求会逐年上升,形成中长期的结构性机会。”明泰铝业上述负责人判断,公司依托再生铝保级技术优势,发力电池铝箔、储能液冷板、机器人轻量化铝材,对冲传统铝板带加工费薄、受铝价波动影响大的短板。高端化,是明泰铝业近年最鲜明的转型方向。
隆华科技则把溅射靶材、PMI高分子轻量化复合材料作为撬动价值升级的核心抓手,跳出传统装备业务的增长瓶颈。
“依托长期积累的材料提纯、成型绑定工艺,公司正分层推进产品落地。”隆华科技负责人表示,今年7月,公司G8.7 AMOLED专用银合金管靶已实现量产出货,填补了我国高世代AMOLED高端银合金管靶国产化空白,已成为国内唯一具备该规格量产与稳定供货能力的企业。同时,公司G8.6钼管靶、银管靶已拿到维信诺高世代产线测试立项并完成首台套交付,钙钛矿系列靶材获得多家头部企业认可,导入GW级产线。此外,PMI泡沫重点面向航空、商业航天减重配套,风电PVC泡沫产能满产;ITO靶材产能接近满产,后续启动扩产,PMI二期项目也在规划,同步布局半导体钼靶、MLCC高纯碳酸钡等前沿材料,持续丰富高端材料矩阵。
依托本土优势
破解转化难题
豫企发力新材料产业,根植于多年沉淀的制造业基本盘。依托有色金属加工、装备制造、吸附材料等传统优势赛道,当地已形成原料配套、精深加工的完整产业土壤,为一批本土企业换道布局高端材料埋下伏笔。
“洛阳本就是国家重要的钼钨钛材料基地,栾川钨钼氟新材料集群就在家门口,钼粉、高纯钼原料可就近供应。同时,省内电解铝、高精度铜板带集群分布在洛阳、郑州、新乡,适配我们铝靶、铜靶、背板材料需求。” 谈及本地发展优势,隆华科技上述负责人称。
建龙微纳负责人也提到,分子筛所需硅源、铝源、碱源等大宗原料,河南及周边产区供给充足,可保障连续化生产,短途运输压低物流成本,公司已与核心供应商建立长期合作。
“巩义本地再生铝产业配套成熟,循环冶金、铝加工产业链完备,为我们再生铝保级生产高端铝材提供了很好的配套条件。”明泰铝业负责人表示,依托回郭镇铝加工集群与全国废铝回收网络,再生铝保级工艺成为企业差异化竞争的核心底盘。
近年来,河南依托产业链“链长制”持续推进延链补链强链,围绕新能源材料、电子功能材料等布局技术攻关。不过,区域内高端材料产业化仍面临阻碍。
“高端材料下游客户认证周期漫长,样品试制、稳定性测试投入高,新产品想要进入头部供应链,前期投入大、回报周期不确定。”采访中有企业负责人表示,高端材料稳定量产对核心研发人才、精密检测平台要求严苛,持续工艺迭代、人才引育,正考验企业资金与研发定力。
“河南原材料加工产能雄厚,但高端材料的中试、公共检测、场景验证配套生态仍存在短板。”中国商业经济学会副会长宋向清分析,不少企业样品指标达标,却难以快速实现规模化稳定量产,缺少测试与应用场景,是制约本土材料产业化的瓶颈。
在他看来,破解困局需多方协同,一方面用好产业链攻关机制,布局开放共享的公共中试、共性检测平台,降低企业自建验证体系成本;另一方面推动省内新能源、储能、装备制造等终端企业开放应用场景,落实新材料支持政策,以场景牵引带动新材料产业发展。

- 剑桥科技回应“砍单”传闻 称已为明年大批量交付做好准备 2026-11-10
- “中原制造”进军新材料赛道 锻造第二曲线 2026-11-10
- 白云山子公司增资扩股引入战投 拟募资规模不超60亿元 2026-11-10
- 淮北矿业正开展调研 多方式获取省外煤炭资源 2026-11-10
- 品渥食品参与泰啤股份重整 或构成重大资产重组 2026-11-10